Casinò non AAMS e MyBank: cosa cambia rispetto al circuito ADM
 Available in US
Questa guida mette a confronto dieci operatori che accettano MyBank come metodo di deposito — sei casinò con licenza estera e quattro concessionari italiani — e mostra, dato per dato, la differenza tra un’offerta pubblicizzata come libera e ciò che il giocatore riceve davvero in cambio. Troverai i numeri reali di ciascun operatore dove disponibili, il confronto tra i regimi ADM, MGA e Curaçao, e una lista di controllo per capire se vale la pena uscire dal circuito italiano — e a quale prezzo.
Dati aggiornati al 3 Novembre 2026 e verificati contro il registro dei concessionari ADM e contro le pagine ufficiali degli operatori.
Cos’è un casinò non AAMS — e perché chi cerca MyBank lo fa fuori dal circuito italiano
Un casinò non AAMS è un operatore di gioco online che opera senza concessione rilasciata dall’Agenzia delle Dogane e dei Monopoli (ADM), l’ente che in Italia ha il monopolio della regolamentazione del gioco a distanza e che è il successore dell’AAMS. In altre parole, è un sito che non è passato attraverso la procedura pubblica italiana, non paga le imposte italiane sull’attività di gioco e non è soggetto alla vigilanza di ADM. È il termine di mercato, «siti non AAMS», per indicare gli operatori offshore o con licenza estera che, pur non avendo titolo per servire giocatori italiani, compaiono nelle classifiche del settore e nelle ricerche di chi cerca MyBank come metodo di pagamento.
Perché li cercano i giocatori italiani? Le motivazioni che si ripetono sono tre. La prima è il bonus: i casinò non AAMS pubblicizzano pacchetti di benvenuto che possono raggiungere il 300% del primo deposito, spesso accompagnati da centinaia di giri gratuiti, contro cifre più contenute nel mercato regolato. La seconda è il catalogo: alcuni provider e titoli non sono disponibili in Italia perché i concessionari ADM lavorano con una lista di studi autorizzati. La terza è la percezione di minori vincoli: senza l’obbligo dei limiti di deposito settimanali o mensili impostati alla registrazione, il giocatore può scegliere quanto depositare senza dover dichiarare un tetto al momento dell’iscrizione.
Un dato aiuta a inquadrare il contesto. La nuova concessione ADM, disciplinata dal D.Lgs. 41/2024, costa circa 7 milioni di € e ha una durata di nove anni. Non è una barriera d’ingresso simbolica, e spiega perché gli operatori che ottengono la concessione sono pochi e selezionati. A settembre 2025 ADM ha aggiudicato 52 concessioni a 46 operatori, dopo una tornata con 93 domande. Il mercato regolato è deliberatamente ristretto.
MyBank, dal canto suo, è un circuito interbancario italiano che opera principalmente in Italia, in euro, e collega la maggior parte delle banche retail del Paese. Funziona con le credenziali di home banking del giocatore, senza registrazione separata, ed è di proprietà di PRETA S.A.S. sotto il controllo di EBA Clearing. È un metodo familiare, e per questo finisce nella cassa di molti operatori — anche quelli che non hanno il permesso di servire il mercato italiano. Capire come viene usato, e con quali conseguenze, è il punto di partenza.
«Non AAMS» non è un reato per chi gioca — ma non è nemmeno una rete di sicurezza
Una distinzione è essenziale, e molti articoli del settore la saltano. L’ADM è chiara: «la gestione di piattaforme di giochi online in mancanza di concessione integra il reato di esercizio abusivo dell’attività di gioco o scommessa». L’illecito ricade sull’operatore, non sul giocatore. In altre parole, chi offre gioco senza titolo concessorio commette un reato; chi vi si iscrive non è destinatario di una sanzione penale specifica, perché la legge distingue tra giochi non consentiti (divieto assoluto) e giochi consentiti (subordinati a concessione, autorizzazione o licenza). L’offerta senza titolo è sanzionata penalmente; l’uso dal lato del giocatore no.
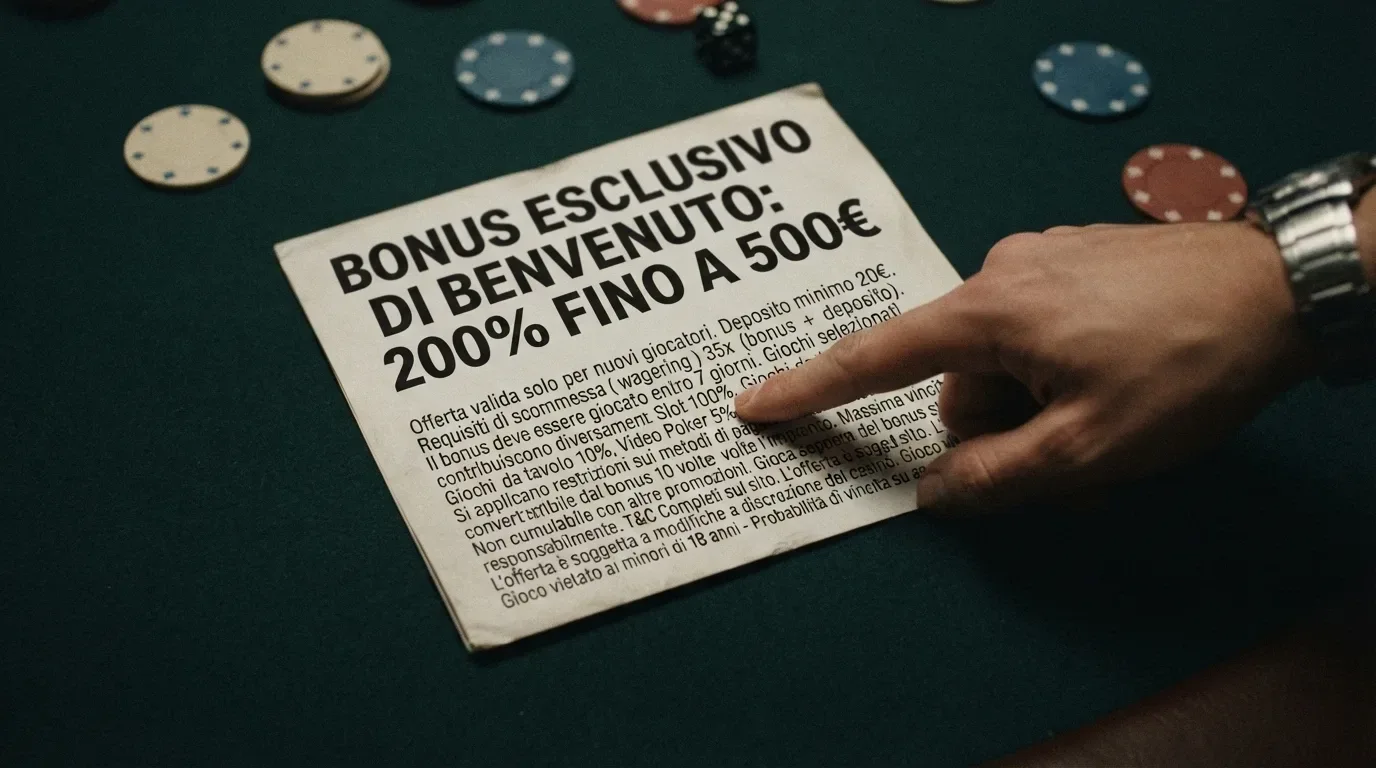
Lo stesso ADM dal 2007 procede all’inibizione dei siti privi di autorizzazione — una prassi che ha messo l’Italia all’avanguardia in Europa sul contrasto al gioco non autorizzato. Ciò non toglie che il giocatore, sul sito non AAMS, perda ogni tutela del circuito italiano: niente RUA, niente limiti obbligatori, niente foro legale italiano, niente vigilanza ADM. È esattamente la stessa area in cui la pubblicità del gioco non arriva: il Decreto Dignità (D.L. 87/2018, art. 9) vieta in modo quasi totale la pubblicità e la sponsorizzazione del gioco, con sanzioni AGCOM fino al 20% del valore della comunicazione e mai sotto i 50.000 € per infrazione. Una promozione aggressiva di bonus, di per sé, è un segnale che l’offerta non sta rispettando il regime italiano.
Detto altrimenti: non stai commettendo un reato, ma stai uscendo da una rete di sicurezza che esiste proprio perché lo Stato ritiene il gioco d’azzardo un’attività a rischio.
MyBank: perché un circuito bancario italiano finisce sui casinò non AAMS
MyBank non è nato per i casinò online. È un circuito interbancario che opera principalmente in Italia, in euro, e collega la maggior parte delle banche retail del Paese. Funziona con le credenziali di home banking: il giocatore autorizza il pagamento senza registrarsi su un servizio separato, senza condividere dati con terzi e senza creare un conto su una piattaforma di pagamento intermedia. È una soluzione di pagamento irrevocabile con conferma immediata: una volta autorizzato, il bonifico non può essere annullato. Il flusso è semplice, perché è stato progettato per essere familiare.
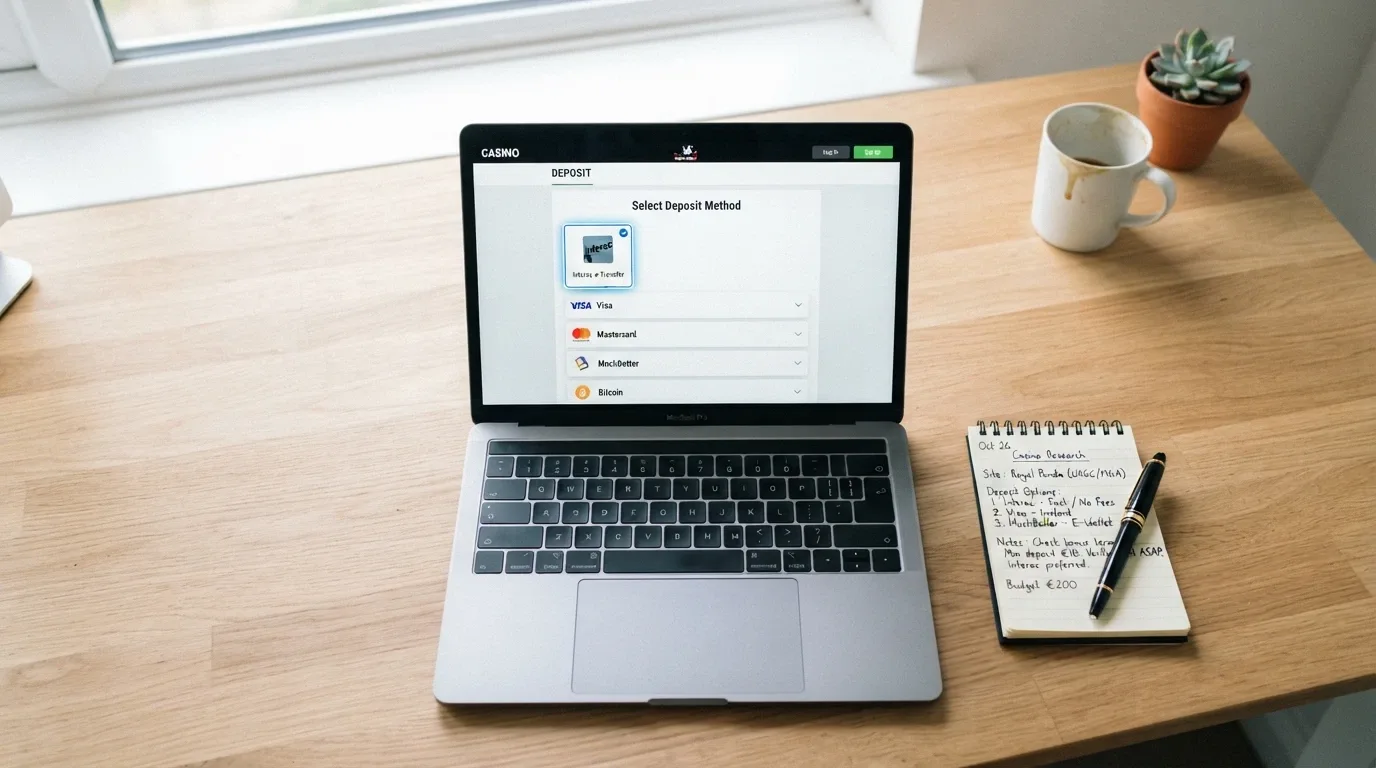
Allora perché un operatore con licenza Curaçao lo integra? La risposta è semplice e un po’ cinica. MyBank è un metodo che il giocatore italiano conosce e di cui si fida, perché lo usa per pagare le bollette, trasferire soldi al commercialista, ricaricare il portafoglio. Quando vede MyBank nella cassa di un casinò scatta una forma di riconoscimento. Per l’operatore non AAMS questo è un vantaggio competitivo enorme, soprattutto in un mercato dove la pubblicità del Decreto Dignità è vietata e il giocatore arriva spesso da una ricerca autonoma. Inserire un metodo di pagamento italiano in un sito non italiano è il modo più rapido per sembrare, almeno in quel momento, un operatore di casa.
C’è poi un vantaggio tecnico. MyBank non richiede carta di credito, non passa per un wallet esterno e non aggiunge un passaggio intermedio. La banca del giocatore gestisce l’identificazione: chi si autentica in home banking è già stato identificato dall’istituto. Per l’operatore questo alleggerisce il primo tratto del percorso di iscrizione, anche se la verifica KYC completa arriva quasi sempre al momento del prelievo.
In sintesi: MyBank non è un passaggio «neutro» dal punto di vista giuridico. È un ponte che porta soldi italiani su conti esteri, ed è proprio la familiarità del ponte a renderlo prezioso per chi opera al di fuori del perimetro italiano.
MyBank nei casinò online: come funziona davvero il circuito
Il flusso del deposito con MyBank è lineare e lo stesso, in buona misura, su operatori ADM e non AAMS. Il giocatore sceglie MyBank nella cassa, inserisce l’importo, viene reindirizzato alla pagina della propria banca, si autentica con le credenziali di home banking e autorizza il bonifico. L’autorizzazione arriva con un SMS o un push di conferma. Il saldo del casinò viene ricaricato in tempo reale, senza attese, e la transazione è irrevocabile: una volta confermata dalla banca, non può essere annullata né stornata dal giocatore.
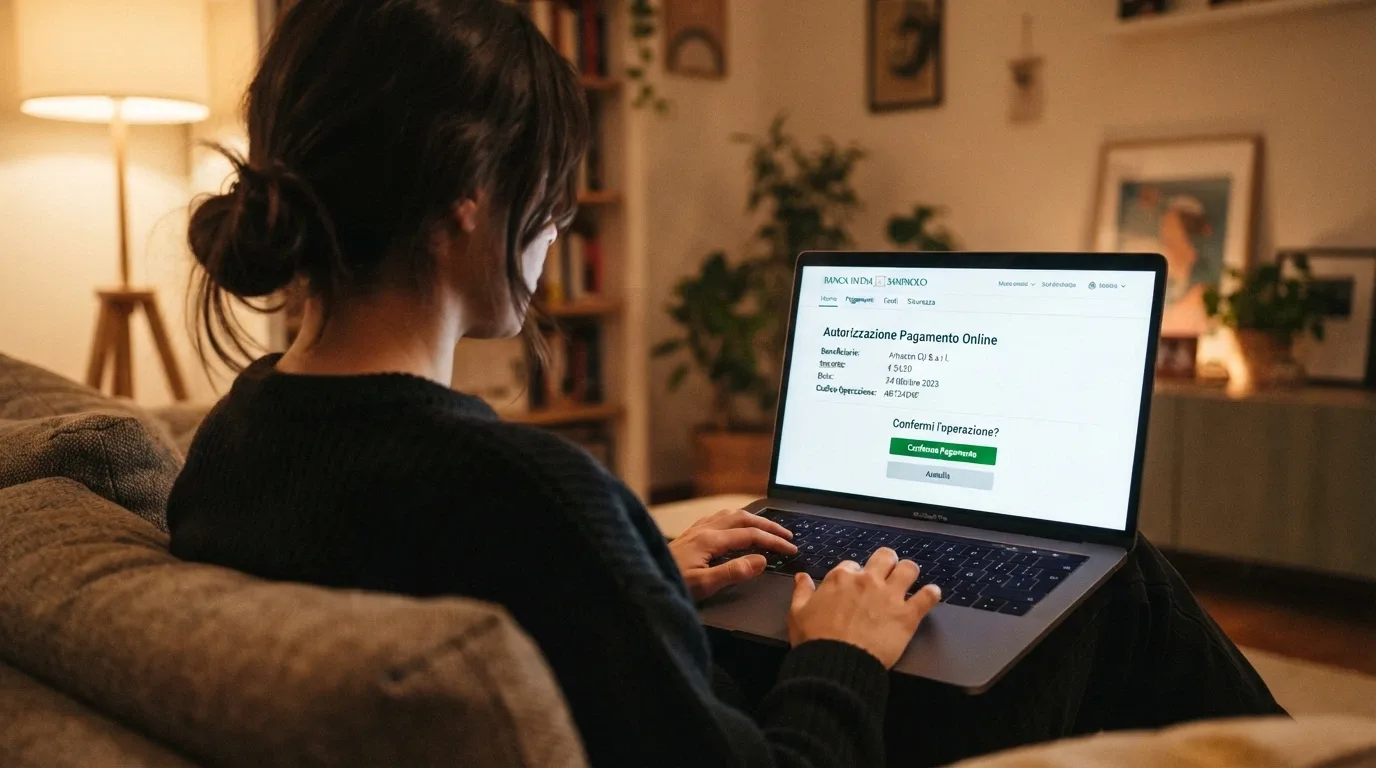
La differenza con la carta di credito è immediata. Con la carta, il giocatore inserisce i dati del circuito, aspetta l’autorizzazione del payment processor, vede comparire l’addebito. Con MyBank, l’intero percorso avviene tra il giocatore e la sua banca: nessun dato della carta lascia il browser, nessun intermediario memorizza il numero, e l’operatore del casinò riceve esclusivamente la conferma che il bonifico è partito. È per questo che MyBank è considerato più sicuro contro le frodi, e anche per questo che molti casinò lo accettano senza commissioni aggiuntive: il rischio di chargeback è strutturalmente nullo.
Una precisazione spesso dimenticata: MyBank non è un «metodo di pagamento» nel senso in cui lo sono PayPal o Skrill. È un’estensione del bonifico bancario SEPA, veicolata da EBA Clearing attraverso le banche aderenti. Per questo è veloce come un bonifico istantaneo, tracciabile come un bonifico tradizionale, e gratuito per chi lo riceve. L’identità del pagatore, inoltre, è già verificata dall’istituto di credito.
Perché MyBank è solo deposito (e cosa ti serve per il prelievo)
MyBank nasce come circuito in uscita dal conto corrente. Una volta che il giocatore ha autorizzato il bonifico verso il casinò, il denaro è partito e non torna indietro, nemmeno in caso di errore. La struttura stessa del sistema non prevede un flusso inverso: MyBank non supporta operazioni «in entrata» verso il conto del giocatore, perché la sua architettura è quella di un bonifico SEPA, e il bonifico SEPA non prevede un canale di ricezione dal lato del pagatore. Nei casinò ADM italiani, MyBank è disponibile esclusivamente come metodo di ricarica; i prelievi devono essere effettuati tramite bonifico bancario tradizionale. Lo stesso limite strutturale vale per gli operatori non AAMS, salvo rare eccezioni che vanno verificate caso per caso.
Per incassare le vincite, quindi, il giocatore deve disporre di un metodo diverso. Le opzioni più comuni sono il bonifico bancario tradizionale, il portafoglio elettronico (Neteller, Skrill, MuchBetter) o — meno frequentemente — la carta di credito rimborsata tramite circuito. Su Sisal, per esempio, il prelievo minimo è 10 € e il massimo giornaliero 5.000 € tramite carte; il bonifico arriva fino a 30.000 € con accredito il giorno lavorativo successivo.
È bene tenerlo presente prima di scegliere l’operatore. Un deposito con MyBank è immediato; un prelievo potrebbe richiedere da uno a tre giorni lavorativi, e richiede un conto corrente intestato alla stessa persona che ha effettuato l’iscrizione — una regola anti-riciclaggio che vale anche sugli operatori non AAMS.
Quanto costa davvero un deposito con MyBank
La risposta breve è: in genere nulla. MyBank non applica commissioni proprie. Le commissioni, quando ci sono, dipendono dalla banca del giocatore, e nel 99% dei casi le banche non applicano costi aggiuntivi. Lo conferma la stessa documentazione MyBank: «MyBank non applica nessuna commissione… Le commissioni non dipendono mai da quest’ultimo, ma dall’istituto bancario su cui si appoggia. Nel 99% dei casi comunque, le banche non applicano delle commissioni».
In pratica: per il giocatore italiano che usa una banca retail standard, depositare con MyBank è gratuito. Alcune banche online e conti digitali possono però prevedere condizioni specifiche (per esempio, commissioni su bonifici istantanei oltre una certa soglia mensile), e qui il costo non è del casinò né di MyBank, ma della banca. Prima di depositare, soprattutto somme importanti, vale la pena verificare le condizioni del proprio conto.
Un’ultima avvertenza riguarda la trasparenza del casinò, non di MyBank. Alcuni operatori non AAMS indicano «commissioni di deposito» nei termini e condizioni anche sui circuiti gratuiti, e le nascondono in clausole sull’inattività o sul cambio valuta. Non è una prassi diffusa, ma succede. Leggere i termini prima di accettare un bonus è l’unico modo per non scoprirlo al momento del prelievo.
Il quadro legale: cosa cambia tra una licenza ADM, MGA e Curaçao
Il tipo di licenza di un operatore non è un dettaglio: è la differenza tra avere una rete di sicurezza e non averla. In Italia, l’unico ente autorizzato a regolamentare il gioco online è ADM, e nessun operatore estero — neppure quelli con licenza MGA Malta o Curaçao — è autorizzato a servire giocatori italiani. La licenza estera è valida nella giurisdizione che la rilascia, non altrove. Capire cosa copre e cosa non copre è il primo passo per valutare qualsiasi operatore.
| Cosa ottieni | Con concessione ADM | Senza concessione ADM |
|---|---|---|
| RUA (autoesclusione nazionale) | Sì | No |
| Limiti di deposito obbligatori | Sì, alla registrazione | No |
| Vigilanza ADM | Sì | No |
| Foro legale italiano | Sì | No |
| Vincite non tassate per il giocatore | Sì (imposta unica a carico dell’operatore) | Da verificare caso per caso |
| DNS blocking | No | Possibile (blacklist ADM) |
| Bonus pubblicizzabili | No (Decreto Dignità) | Sì, anche in modo aggressivo |
La tabella dice, in sostanza, ciò che il resto della guida dimostra con i numeri: ADM è il regime che ti dà tutele concrete, e costa — sia in termini di prezzo del concessionario (7 milioni di € per nove anni di concessione) sia in termini di limiti operativi imposti al giocatore. Il regime MGA o Curaçao è più permissivo per l’operatore, ma scarica il peso della verifica e del reclamo sul giocatore.
Cosa ottieni (e cosa perdi) con una concessione ADM
Ottenere una concessione ADM significa entrare in un sistema chiuso, regolato e supervisionato. Le tutele non sono simboliche: il concessionario è obbligato a offrire al giocatore la possibilità di impostare limiti di deposito, spesa e tempo di gioco, e alla registrazione il giocatore deve scegliere un limite settimanale o mensile. Non è un tetto nazionale — è un tetto personale, ma è obbligatorio per legge. La differenza è importante: chi esce dal circuito ADM perde questo vincolo, e con esso un argine psicologico non da poco.
Il RUA — Registro Unico degli Autoesclusi — è il pilastro del gioco responsabile italiano. Istituito nel 2018 da ADM, è operato sull’infrastruttura IT di Sogei e blocca l’accesso del giocatore a tutti i concessionari ADM, online e fisici, sul territorio italiano. L’autoesclusione a tempo determinato dura fino a 270 giorni e non è revocabile anticipatamente; quella a tempo indeterminato è permanente, con revoca possibile solo dopo almeno nove mesi. Dal 1° febbraio 2026 il RUA ha aggiunto due modalità più fini: l’autoesclusione da un singolo concessionario e quella da una specifica categoria di gioco.
C’è poi la questione fiscale. Le vincite ottenute da un operatore ADM non sono tassate nelle mani del giocatore: l’imposta unica — circa il 25% del Gross Gaming Revenue per casinò online e poker — grava sull’operatore, non sul giocatore. Su un operatore non AAMS la situazione è opaca: dipende dalla giurisdizione del casinò, dal paese di residenza e dal regolamento fiscale italiano, e va verificata caso per caso. Una vincita consistente su un sito non AAMS può diventare un problema di dichiarazione che un operatore ADM non ti fa avere.
Infine, il foro legale. Una controversia con un concessionario ADM si svolge in Italia, davanti a un giudice italiano, secondo leggi italiane. Una controversia con un operatore Curaçao si svolge, nella migliore delle ipotesi, davanti a un organismo di risoluzione delle controversie con sede a Curaçao o Malta, con diritto applicabile straniero e tempi che non sono quelli del tribunale di Roma.
Licenza MGA vs Curaçao: cosa coprono (e cosa no) per un giocatore italiano
Una licenza MGA (Malta Gaming Authority) è una delle più rispettate a livello europeo. Impone standard operativi elevati — separazione dei fondi dei giocatori, audit periodici, strumenti di gioco responsabile — e obbliga l’operatore a rispettare la normativa antiriciclaggio europea. È, in assoluto, la licenza estera più solida per un operatore che voglia operare in modo professionale. Ma non è una licenza italiana: non autorizza l’operatore a servire giocatori italiani, non è collegata al RUA e non prevede un foro legale italiano.
Una licenza Curaçao è un’altra storia. È meno costosa, meno stringente e più rapida da ottenere, e per questo è la licenza di gran lunga più diffusa sui casinò non AAMS che cercano volumi. Non impone la separazione dei fondi dei giocatori, non richiede audit indipendenti periodici e non offre al giocatore alcuno strumento di tutela paragonabile a quelli ADM. È una licenza legale nella sua giurisdizione, e questo è esattamente il punto: legale dove è stata rilasciata, non dove il giocatore apre il conto.
Nessuna delle due licenze connette l’operatore al RUA, perché il RUA è un registro italiano che solo i concessionari ADM alimentano. Un giocatore che si è autoescluso in Italia può aprire un conto su un operatore MGA o Curaçao senza alcun ostacolo tecnico. Questo non è un dettaglio: è la dimostrazione plastica del fatto che il RUA funziona solo dentro il perimetro italiano, e che uscirne significa rinunciare alla principale protezione pensata per le persone con un rapporto problematico con il gioco.
Casinò stranieri, DNS blocking e la partita a nascondino dell’ADM
L’ADM mantiene una blacklist di domini non autorizzati e gli ISP italiani la applicano tramite blocco DNS. L’ultimo aggiornamento della lista risale al 5 agosto 2026, con validità dal 20 agosto 2026 (provvedimento 00540333). Da aprile 2026 il reindirizzamento dei siti bloccati usa un nuovo URL, in sostituzione dell’IP statico 217.175.53.72. Questo è il meccanismo tecnico: l’ISP legge la lista, e quando il giocatore digita il dominio di un operatore non autorizzato, la richiesta non arriva al sito di destinazione.
L’utente pragmatico sa già che il blocco DNS si aggira con facilità: mirror alternativi, VPN, DNS pubblici. La stessa ADM è consapevole che la blacklist è un’arma di contenimento, non di eliminazione. Ciò che il blocco DNS fa davvero è un’altra cosa: rende l’operatore non AAMS tecnicamente più fragile, perché i suoi indirizzi cambiano, i suoi mirror saltano, e la continuità del servizio dipende da interventi continui dell’operatore. Significa che il giocatore può svegliarsi una mattina con il conto pieno e il sito irraggiungibile, senza alcuna tutela italiana a fare da scudo.
C’è poi la questione del fondo monetario. Quando un operatore finisce nella blacklist, i fondi depositati dai giocatori italiani restano sul conto estero, e la loro custodia dipende interamente dalle regole della giurisdizione che ha rilasciato la licenza. In caso di dispute, il giocatore non ha il tribunale italiano, non ha l’ADM, non ha l’AGCOM. Ha solo l’indirizzo dell’organismo di risoluzione indicato nei termini e condizioni — che è quasi sempre un organismo con sede dove l’operatore ha la licenza.
Per chiudere: il DNS blocking non è una punizione per il giocatore, ma un segnale di instabilità dell’offerta. Operare su un dominio inserito in una blacklist italiana significa accettare che il servizio possa interrompersi, e che in quel momento i propri fondi siano in mano a un soggetto che non risponde al regolatore italiano.
Depositi, prelievi e costi nascosti: la verità sui pagamenti con MyBank
Quando il giocatore preme «deposita» su un casinò non AAMS che accetta MyBank, lo scenario tecnico è semplice: il bonifico parte, l’operatore riceve la conferma, il saldo viene ricaricato. Tutto avviene in tempo reale, senza attese. Quando il giocatore preme «preleva», invece, lo scenario cambia: MyBank non supporta il prelievo, e l’operatore chiede un metodo alternativo. È il primo disallineamento tra aspettativa e realtà, ed è strutturale.
Il secondo disallineamento è nei tempi. Mentre il deposito è immediato, il prelievo passa per il bonifico bancario tradizionale, e su Sisal — il caso ADM più documentato — si va da accredito immediato a 2-3 giorni bancari per le carte, con bonifico che richiede fino al giorno lavorativo successivo per cifre fino a 30.000 €. Sugli operatori non AAMS i tempi variano e non sono sempre dichiarati in modo trasparente, ma il range realistico resta nell’ordine di 1-3 giorni lavorativi, con possibili ritardi in caso di prima richiesta o di verifica documentale.
Il terzo disallineamento è nei massimali. Su Sisal, deposito minimo con MyBank 10 €, massimo 10.000 € per operazione. Sugli operatori non AAMS i valori cambiano: Stelario parte da 25 €, Spinjo da 20 €. La forbice è ampia, e dice molto sulla diversa concezione del giocatore: i concessionari ADM sembrano tarati sull’utente medio italiano, gli operatori non AAMS su un giocatore disposto a scommettere di più a ogni operazione.
Deposito con MyBank: quanti soldi ti servono per iniziare
La soglia minima di deposito è il primo indicatore del taglio di giocatore a cui un operatore si rivolge. Su Sisal, MyBank accetta un deposito minimo di 10 €, con massimo di 10.000 € per operazione e accredito immediato: un profilo adatto sia al giocatore occasionale sia all’utente ad alta movimentazione.
Stelario, che è un operatore non AAMS, parte da 25 €, una soglia che esclude il giocatore occasionale ma è coerente con un’offerta bonus di dimensioni importanti. Spinjo si posiziona a 20 €, un compromesso tra i due. Rollino e Spin Samurai non rendono esplicita la soglia minima nelle pagine di cassa, e su Rolling Slots e Ivibet il dato non è stato confermato. In assenza di un numero chiaro, meglio verificare direttamente sul sito dell’operatore prima di registrarsi.
Una regola pratica: se l’operatore non dichiara la soglia minima di deposito con MyBank, è probabile che non abbia una cifra standard e che il minimo sia determinato dal tipo di bonus attivato. In quel caso, la cifra può comparire solo dopo aver selezionato la promozione.
Prelievi: perché MyBank non ti riporta indietro i soldi (e cosa usare al suo posto)
MyBank è un circuito in uscita, e questo è il suo limite strutturale. Sul mercato ADM, MyBank è disponibile esclusivamente come metodo di ricarica; i prelievi devono essere effettuati tramite bonifico bancario tradizionale. Lo stesso vale sugli operatori non AAMS, salvo rare eccezioni che vanno verificate caso per caso. Chi cerca MyBank per depositare e per prelevare resterà deluso.
L’alternativa è il bonifico bancario tradizionale, che è anche il metodo più diffuso sui casinò non AAMS. Su Sisal, il prelievo minimo è 10 € con accredito che va da immediato a 2-3 giorni bancari (carte), mentre il bonifico arriva fino a 30.000 € con accredito il giorno lavorativo successivo. Sugli operatori non AAMS i tempi non sono sempre dichiarati, ma il range realistico è 1-3 giorni lavorativi.
Una clausola spesso trascurata è il limite di prelievo. Stelario ha limiti di 400-500 € al giorno e 10.000 € al mese: significa che anche su una vincita consistente, il giocatore può ritirare solo una frazione alla volta. Spinjo dichiara un massimo di 15.000 € al mese, una soglia più generosa ma comunque frazionata. Sugli altri operatori i limiti non sono specificati, ed è un’assenza che si paga in termini di trasparenza.
Commissioni, costi occulti e il mito della «gratuità»
Il «deposito gratuito» è una delle affermazioni più ripetute nei termini e condizioni dei casinò online. È vera, quasi sempre, sul lato MyBank: il circuito non applica commissioni e nel 99% dei casi le banche non applicano costi aggiuntivi. La gratuità, però, non è mai il costo reale.
Il costo reale è il rollover. Quando un giocatore accetta un bonus del 200% con wagering 40×, deve rigiocare l’importo del bonus 40 volte prima di poter prelevare. Su un bonus di 1.000 € sono 40.000 € di volume di gioco, che il giocatore deve generare prima di vedere un euro di prelievo. È un costo occulto, perché non compare come commissione ma come volume obbligatorio, ed è il motivo per cui molti bonus generosi sono economicamente nulli per la maggior parte dei giocatori.
Poi c’è la commissione di inattività. Stelario applica 5 €/mese per gli account inattivi dopo 12 mesi: una clausola che, se non letta, può prosciugare il saldo residuo di un giocatore che si è semplicemente dimenticato del conto. Altri operatori non AAMS possono avere condizioni simili, ed è uno dei motivi per cui leggere i termini prima di registrarsi non è optional.
Infine, il cambio valuta. MyBank opera in euro e la maggior parte dei casinò non AAMS accetta il conto in euro, ma alcune promozioni sono espresse in dollari o in criptovalute. In quei casi, il cambio applicato dall’operatore può essere meno favorevole di quello della banca del giocatore, e comparire come costo occulto nel momento del prelievo. È un dettaglio che non colpisce chi gioca piccole cifre, ma che su prelievi consistenti può pesare percentualmente.
Bonus non AAMS con MyBank: perché quei numeri alti non sono quello che sembrano
I casinò non AAMS offrono bonus di benvenuto che possono raggiungere il 300% del primo deposito, spesso accompagnati da centinaia di giri gratuiti. Sono importi significativamente superiori a quelli dei casinò ADM, e in un colpo d’occhio il confronto sembra impari. Ma la percentuale è solo il primo numero che il giocatore incontra, ed è il meno importante dei tre che contano davvero.
I tre numeri che decidono il valore reale di un bonus sono il wagering (quante volte bisogna rigiocare il bonus prima di poter prelevare), la scadenza (in quanti giorni va completato il requisito) e il tetto massimo di prelievo (quanto si può effettivamente ritirare una volta soddisfatto il wagering). Su un bonus del 300% con wagering 50× e scadenza di 3 giorni, la percentuale non è un’opportunità: è una trappola.
La promozione aggressiva dei bonus è, di per sé, un segnale. Il Decreto Dignità vieta in modo quasi totale la pubblicità del gioco in Italia, e i concessionari ADM non possono comunicare bonus come fanno gli operatori esteri. Quando un operatore investe in banner, pop-up e programmi fedeltà aggressivi, di solito è perché non è soggetto a quel divieto. È un contrassegno involontario, ma efficace.
Wagering, scadenza e tetto ai prelievi: i tre numeri che svuotano il bonus
Prendiamo l’offerta di Stelario: bonus 250% fino a 1.100 € con 250 giri gratis su tre depositi. Il bonus ha un wagering di 45× e i free spins di 40×. Su un deposito di 100 € con bonus intero, il giocatore deve rigiocare 4.500 € prima di poter prelevare il bonus stesso, e ulteriori 4.000 € sulle vincite dei free spins (se i 250 giri generano, diciamo, 100 € di vincite, servono 4.000 € di volume). La validità è di 10 giorni per ciascun bonus. Il prelievo massimo è di 400-500 € al giorno e 10.000 € al mese.
In pratica: se il giocatore vince una cifra consistente nei free spins, non può ritirarla tutta insieme. Può ritirare al massimo 400-500 € al giorno, e 10.000 € al mese. Una vincita di 5.000 €, per esempio, richiederebbe 10-12 giorni solo per essere incassata al ritmo del tetto giornaliero. È un meccanismo che prolunga l’esposizione al gioco e che, dal punto di vista del giocatore, non è un dettaglio: è un costo.
Spinjo alza la posta: bonus fino a 5.000 € (275%) su quattro depositi, wagering 40× sul bonus, validità 7 giorni, max cashout 15.000 € al mese. La validità di 7 giorni è insolitamente stretta: un giocatore che non ha tempo di rigiocare 200.000 € in una settimana (su un bonus di 5.000 €) si trova automaticamente a perdere il bonus e le vincite associate. È un termine che funziona solo per chi gioca con grande frequenza.
Spin Samurai dichiara wagering 45× su bonus e deposito (la base è più ampia rispetto agli altri operatori), ma non specifica validità, tetto di prelievo o deposito minimo. Rollino non specifica il wagering, e questo, da solo, è un segnale di opacità che dovrebbe indurre alla prudenza.
Il bonus generoso è la porta d’ingresso; il wagering, la scadenza e il tetto di prelievo sono il corridoio. Un giocatore che non legge i tre numeri è un giocatore che ha già deciso di perdere il bonus.
I casinò con MyBank che abbiamo analizzato: non AAMS e ADM a confronto
La tabella seguente raccoglie i dieci operatori analizzati, divisi tra non AAMS con licenza estera e concessionari ADM. Dove un dato non è stato confermato, la cella rimane vuota.
| Operatore | Licenza | Bonus di benvenuto | Giri gratis |
|---|---|---|---|
| Ivibet | Curaçao (TechOptions Group B.V.) | — | — |
| Stelario | Curaçao | 250% fino a 1.100 € (su 3 depositi) | 250 |
| Spinjo | Curaçao | 275% fino a 5.000 € (su 4 depositi) | 300 |
| Spin Samurai | Curaçao 8048/JAZ2020-013 (Dama N.V.) | 100% fino a 1.200 € | 75 |
| Rollino | — | 200% fino a 3.000 € (1° deposito); 6.000 € totali su 4 | 425 |
| Rolling Slots | — | — | — |
| StarCasinò | ADM 16026 (Azzurri Limited) | Cashback fino a 2.600 € | Sì |
| Sisal | ADM 16020 (Sisal Italia S.p.a.) | Fino a 5.000 € | — |
| Eurobet | ADM 16012 (Eurobet Italia S.r.l.) | 100% fino a 5.000 € + 1.015 € extra | — |
| Bet365 | ADM (Hillside (New Media Malta) Plc) | — | — |
La tabella è uno strumento, non un verdetto. I numeri che contiene vanno letti insieme a quelli che non contiene: Ivibet e Rolling Slots sono nella lista ma non hanno dettagli verificati, Rollino ha un bonus importante ma nessuna licenza dichiarata, Spin Samurai ha un bonus contenuto ma una licenza Curaçao con codice. Sui concessionari ADM, la situazione è più pulita: codice di concessione, società di gestione, importi verificabili.
Ivibet
Ivibet è un casinò non AAMS gestito da TechOptions Group B.V. e operante con licenza della Curaçao Gaming Authority. Il catalogo provider è il suo punto di forza: Pragmatic Play, BGaming, Playtech, NetGame, Evolution. Sono nomi che gli utenti ADM riconoscono, e che altrove si trovano solo in parte del mercato regolato. Il mix tra slot, tavoli live e game show è coerente con un operatore che cerca un pubblico adulto e competente.
La ricerca non ha però confermato i dettagli del bonus di benvenuto, il wagering, i free spins o il deposito minimo. Per un operatore che fa della profondità del catalogo la sua promessa, l’assenza di trasparenza sull’offerta di ingresso è un segnale da leggere con attenzione. Il consiglio è verificare direttamente sulla pagina promozioni prima di registrarsi.
Verdetto: un casinò per chi cerca profondità di provider e accetta di muoversi su un terreno dove i termini del bonus non sono dichiarati in modo uniforme.
Stelario
Stelario è l’operatore non AAMS con il pacchetto più documentato della selezione. Il bonus è 250% fino a 1.100 € con 250 giri gratis su tre depositi, con wagering di 45× sul bonus e 40× sulle vincite dei free spins, validità 10 giorni per ciascun deposito. Il deposito minimo è 25 € e i limiti di prelievo sono 400-500 € al giorno, 10.000 € al mese. Il catalogo è ampio: oltre 3.000 giochi da 35+ provider, tra cui Pragmatic Play, Play’n GO, Evolution, Yggdrasil, Push Gaming, NetEnt.
Il numero da guardare con attenzione è il wagering 45× sul bonus, che è nella parte alta della forbice di mercato, e il tetto di prelievo frazionato, che su una vincita consistente costringe il giocatore a più richieste. La commissione di inattività di 5 €/mese dopo 12 mesi è una clausola da leggere, non una condizione di gioco.
Verdetto: un operatore con dati pubblicati e leggibili, dove i numeri sono alti ma onesti. Adatto a chi ha un bankroll medio e non ha fretta di prelevare cifre importanti in un’unica soluzione.
Spinjo
Spinjo offre il bonus più alto in percentuale della selezione: 275% fino a 5.000 €, accompagnato da 300 free spins distribuiti su quattro depositi. Il wagering è 40× sul bonus, la validità è di 7 giorni, il deposito minimo è 20 € e il tetto di prelievo è 15.000 € al mese. Il catalogo supera 9.000 titoli, una dimensione che lo colloca tra gli operatori non AAMS più forniti.
La validità di 7 giorni è il dato che va pesato di più. Su un bonus di 5.000 €, il giocatore deve generare 200.000 € di volume in una settimana per soddisfare il wagering. È un ritmo che pochissimi giocatori riescono a mantenere, ed è un termine pensato per chi gioca con frequenza quotidiana. Il tetto mensile di 15.000 € è più generoso di quello di Stelario, ma su una vincita di 30.000 € il giocatore aspetta comunque due mesi.
Verdetto: l’operatore per chi accetta una scadenza stretta in cambio di un bonus alto e di un catalogo vasto. Per il giocatore occasionale, i 7 giorni sono un vincolo che azzera il valore del bonus.
Spin Samurai
Spin Samurai è gestito da Dama N.V. e opera con licenza Curaçao 8048/JAZ2020-013. Il bonus di benvenuto è 100% fino a 1.200 € con 75 free spins, wagering 45× su bonus e deposito (la base include anche il deposito, una condizione che raddoppia di fatto il volume da generare). Il catalogo è di oltre 5.000 giochi con Evolution Gaming, Pragmatic Play e Microgaming.
La ricerca non ha confermato validità del bonus, tetto di prelievo e deposito minimo. L’assenza di questi dati è rilevante, soprattutto per un operatore con wagering 45× su una base (bonus+deposito) più ampia della norma.
Verdetto: un operatore con provider di peso e un bonus più contenuto rispetto alla media non AAMS. I dettagli mancanti pesano, e vanno letti come un invito alla prudenza.
Rollino
Rollino offre il pacchetto più generoso in valore assoluto: 200% fino a 3.000 € sul primo deposito, con bonus successivi fino a 6.000 € totali e 425 free spins distribuiti su quattro depositi (200 + 75 + 50 + 100). La struttura del pacchetto è pensata per prolungare la permanenza del giocatore sulla piattaforma.
La ricerca non ha però confermato la licenza, il wagering, la validità, il tetto di prelievo o il deposito minimo. Per un operatore con un’offerta di queste dimensioni, l’assenza di trasparenza su tutti i termini accessori è un segnale che va pesato con cura. Senza licenza dichiarata, senza wagering noto, senza tetto di prelievo, il giocatore sta accettando un pacchetto al buio.
Verdetto: una promessa grande, ma senza i numeri che la rendono verificabile. Per chi vuole sapere cosa sta sottoscrivendo, manca metà del foglio.
Rolling Slots
Rolling Slots compare con regolarità nelle classifiche di settore come operatore non AAMS, ma i dettagli della sua offerta — bonus di benvenuto, free spins, wagering, provider, deposito minimo — non sono stati confermati in questa analisi. L’assenza di dati su un operatore che si posiziona nei risultati di ricerca è un segnale di per sé: la visibilità non è garanzia di trasparenza.
Prima di registrarsi, è buona pratica verificare direttamente sul sito dell’operatore la versione corrente del bonus, del wagering e dei limiti di prelievo. Le pagine «Termini e condizioni» e «Promozioni» sono i due punti da controllare.
Verdetto: un nome noto, ma un profilo ancora da verificare. Da maneggiare con cautela fino a quando i termini non diventano leggibili.
StarCasinò
StarCasinò è un concessionario ADM (codice 16026), gestito da Azzurri Limited, e accetta MyBank come metodo di deposito con accredito immediato. L’offerta di benvenuto è cashback fino a 2.600 € più free spin: una struttura diversa dal bonus in percentuale tipico dei non AAMS, e coerente con il regime ADM che vieta promozioni aggressive. Le tutele sono quelle del circuito regolato: RUA, limiti di deposito obbligatori, foro italiano, vigilanza ADM.
Il profilo del giocatore è diverso. StarCasinò è un operatore pensato per chi cerca un’esperienza regolata, con un’offerta cashback che restituisce una parte delle perdite piuttosto che gonfiare il deposito iniziale. È un trade-off tra dimensione apparente del bonus e solidità del contesto.
Verdetto: per chi privilegia tutele e trasparenza, StarCasinò è una scelta solida. Il bonus è meno appariscente di quelli non AAMS, ma è reale e calcolabile.
Sisal
Sisal è il colosso ADM del settore (codice 16020), gestito da Sisal Italia S.p.a., con un’offerta di benvenuto fino a 5.000 €. MyBank è confermato come metodo di deposito con accredito immediato, deposito minimo 10 € e massimo 10.000 € per singola operazione. Il prelievo minimo è 10 €, con massimo giornaliero 5.000 € tramite carte e bonifico fino a 30.000 € con accredito il giorno lavorativo successivo.
I numeri di Sisal sono i più chiari della selezione. La soglia minima di 10 € lo rende accessibile a tutti i profili di giocatore, e il tetto di 10.000 € per operazione copre anche l’utente ad alta movimentazione. Il prelievo fino a 30.000 € in un giorno lavorativo è una capacità di cassa che i non AAMS non sempre eguagliano.
Verdetto: l’operatore con i numeri più trasparenti e la capacità di prelievo più alta. Per chi cerca la combinazione tra bonus ADM e libertà di movimento, Sisal è il riferimento della selezione.
Eurobet
Eurobet è un concessionario ADM (codice 16012), gestito da Eurobet Italia S.r.l., con bonus 100% fino a 5.000 € più 1.015 € extra, e accetta MyBank come metodo di deposito. L’offerta è tra le più generose del circuito regolato, e bilancia la dimensione del bonus con le tutele ADM: RUA, limiti obbligatori, foro italiano, vigilanza ADM.
L’importo «extra» di 1.015 € è una componente da esaminare nei termini. Spesso queste promozioni sono legate a free spin, a tranche di cashback o a condizioni specifiche che vanno verificate. Il dato grezzo va letto insieme al regolamento promozionale.
Verdetto: per chi cerca un bonus ADM di dimensioni importanti e accetta di leggere i termini della componente «extra», Eurobet è una delle offerte più competitive del circuito regolato.
Bet365
Bet365 è un marchio globale che nel 2026 è entrato a far parte dei concessionari ADM italiani, con codice di concessione assegnato a settembre 2025. La società di gestione è Hillside (New Media Malta) Plc, e la piattaforma italiana è Bet365. La ricerca non ha confermato il bonus di benvenuto specifico, i free spins o la conferma dell’accettazione di MyBank sul dominio italiano.
Bet365 non è un’alternativa ai casinò non AAMS: è un operatore globale con licenza italiana, e la sua inclusione nella lista serve come ancora di confronto. Per chi cerca il profilo di un operatore internazionale sotto concessione ADM, Bet365 rappresenta la sponda istituzionale del mercato regolato.
Verdetto: l’ancora di confronto, non un concorrente dei non AAMS. Per chi cerca l’esperienza Bet365 con tutele italiane, è un’opzione solida; per chi cerca bonus aggressivi, non è il profilo giusto.
Mobile, live casino e demo: l’esperienza di gioco completa con MyBank
La maggior parte dei casinò online moderni, ADM e non AAMS, è accessibile da browser mobile senza app dedicata. I cataloghi dei provider principali (Pragmatic Play, Evolution, NetEnt) sono sviluppati in HTML5, e l’interfaccia si adatta allo schermo del telefono senza compromessi significativi. Per un operatore con licenza Curaçao che serve un pubblico multi-paese, il mobile-first è una scelta obbligata: gli utenti italiani che cercano MyBank giocano spesso da smartphone, e l’esperienza deve essere coerente con quella del sito desktop.
La ricerca non ha però confermato l’esistenza di app native per gli operatori non AAMS analizzati. In molti casi, l’app è una semplice shell del sito, e l’installazione non aggiunge funzionalità che il browser non offra già. Per gli operatori ADM la situazione è più varia: alcuni (come Sisal ed Eurobet) dispongono di app native per iOS e Android, con funzionalità di gioco responsabile integrate e autenticazione SPID.
Una nota pratica: se l’operatore non AAMS offre un’app, è buona norma verificare da dove viene scaricata. Le app su store non ufficiali possono essere clonate da terzi e rappresentare un rischio di sicurezza indipendente dal casinò stesso. Il download diretto dal sito dell’operatore è la prassi più sicura, ma non sempre la più comoda.
Live casino, slot e modalità demo: cosa puoi giocare (e provare gratis)
Il live casino è il segmento in cui i casinò non AAMS offrono il catalogo più ampio. Evolution è presente in quasi tutti gli operatori della selezione (Ivibet, Stelario, Spin Samurai), e Pragmatic Play Live aggiunge tavoli e game show con croupier dal vivo. Su Stelario il catalogo live è completato da 35+ provider slot, su Spin Samurai da 5.000+ giochi totali, su Spinjo da oltre 9.000 titoli. Sono numeri che nessun singolo concessionario ADM eguaglia.
La modalità demo è il vantaggio meno pubblicizzato del circuito non AAMS, e uno dei più utili per il giocatore. Quasi tutti i casinò con licenza Curaçao o MGA offrono la possibilità di provare slot e tavoli in modalità «for fun» senza registrazione e senza deposito. È un’opportunità per testare volatilità, frequenza di vincita e gameplay prima di mettere soldi veri. Sul circuito ADM la modalità demo esiste, ma spesso richiede la registrazione e talvolta un deposito minimo.
La modalità demo non sostituisce il test su un operatore reale: le vincite in demo sono virtuali, e la volatilità percepita in modalità for fun non sempre corrisponde a quella reale. Ma è il miglior proxy disponibile per capire se un gioco vale il bankroll.
Come scegliere un casinò non AAMS con MyBank (senza sbagliare)
Cinque controlli, in ordine di priorità. Il primo è la presenza di MyBank nella cassa: non tutti i casinò non AAMS che pubblicizzano il circuito lo rendono disponibile al giocatore italiano in modo uniforme, e la pagina delle promozioni può mostrare un metodo che poi sparisce al momento del deposito. La verifica si fa aprendo la cassa dell’operatore senza registrarsi, e guardando se MyBank compare tra le opzioni.
Il secondo è la licenza. MGA è la più solida tra le licenze estere, Curaçao è la più diffusa. Una licenza non dichiarata, come nel caso di Rollino, è un segnale di opacità che va pesato. Il terzo è il bonus con i suoi termini: non la percentuale, ma il wagering, la scadenza e il tetto di prelievo. Il quarto è la capacità di prelievo: operatori con limiti giornalieri molto bassi (400-500 €) sono adatti a vincite medio-piccole, ma possono essere frustranti su vincite consistenti. Il quinto è l’assistenza: chat live 24/7, recapiti verificabili, risposta in italiano.
Una domanda che merita una risposta separata: perché scegliere un non AAMS quando l’ADM offre bonus e tutele? Le risposte oneste sono due. La prima è il catalogo: alcuni provider e titoli non sono disponibili sul circuito regolato, e il giocatore vuole accedervi. La seconda è il bonus: un 250% con wagering 45× e scadenza 10 giorni ha un valore atteso diverso da un cashback ADM, e per un giocatore che accetta l’azzardo del calcolo delle probabilità, può valere la pena. Tutto il resto — «è più facile», «è più divertente», «ci sono meno limiti» — è narrazione, non vantaggio misurabile.
Verifica documenti (o assenza di verifica): cosa significa davvero
Alcuni operatori non AAMS pubblicizzano l’iscrizione «senza documento» o «senza verifica». È una promessa che va presa con una riga di cauto scetticismo. La registrazione può essere leggera (email, password, valuta), ma la verifica KYC completa scatta quasi sempre al primo prelievo, ed è il momento in cui l’operatore chiede carta d’identità, prova di residenza, e talvolta prova della fonte dei fondi.
Saltare la verifica documentale alla registrazione non significa quindi che il casinò «non chiede niente»: significa solo che la richiesta arriva più tardi, e che il giocatore potrebbe aver giocato per settimane prima di scoprire che il prelievo è bloccato fino all’invio dei documenti. Un operatore che non chiede KYC in nessuna fase, nemmeno al prelievo, è un operatore che non rispetta gli standard antiriciclaggio internazionali ed è un segnale di rischio indipendentemente dal bonus offerto.
Sul circuito ADM, la verifica è completa alla registrazione (SPID o CIE) e i limiti di deposito sono obbligatori. È più pesante per il giocatore, ma è più sicuro. Sul circuito non AAMS la verifica è spesso posticipata e facoltativa alla registrazione, ma sempre obbligatoria al prelievo. La differenza è nel momento in cui arriva, non nel fatto che arrivi.
Nuovi casinò non AAMS con MyBank nel 2026
Il 2026 è un anno di transizione per il mercato italiano del gioco. Il nuovo assetto concessorio ADM, operativo dal 13 novembre 2025, ha eliminato il sistema delle «skin» — un concessionario poteva operare con numerosi brand secondari — e ha portato il mercato a 52 piattaforme gestite da 46 concessionari. I concessionari approvati hanno sei mesi per attivare le piattaforme sotto il nuovo regime, con operatività prevista entro marzo 2026. Il mercato regolato si è ristretto, e una parte dei giocatori che cercavano le skin ora dismesse guarda altrove.
La ricerca non ha però individuato nuovi operatori non AAMS specifici per MyBank lanciati nel 2026. Il panorama è in evoluzione, ma le new entry non sono ancora fotografabili con i dati a disposizione. Per un giocatore che cerca un volto nuovo, la scelta è ancora tra gli operatori consolidati della selezione precedente.
Una tendenza generale è comunque osservabile. I nuovi operatori non AAMS tendono a offrire bonus di benvenuto ancora più alti per farsi notare in un mercato affollato, e a usare MyBank come leva di accesso per il giocatore italiano. La logica è semplice: in un mercato regolato dove i bonus sono limitati, un bonus del 400% con 500 free spins è un gancio forte, anche se i termini sono stringenti.
Offerte di lancio: i bonus early-bird dei nuovi casinò
I nuovi operatori non AAMS usano i bonus di benvenuto come principale leva di marketing, e in alcuni casi li alzano a cifre che superano i 5.000 € di valore complessivo. Sono offerte pensate per il giocatore che si affaccia per la prima volta, e per questo di solito strutturate su più depositi (welcome package) per prolungare la permanenza.
Il rischio specifico dei nuovi operatori è duplice. Da un lato, ci sono meno recensioni indipendenti e meno storico, quindi è più difficile verificare l’affidabilità. Dall’altro, le condizioni del bonus sono spesso più aggressive: wagering più alti, scadenze più strette, tetti di prelievo più bassi. Senza una storia dell’operatore, il giocatore sta accettando termini al buio.
Una pratica prudente è depositare il minimo previsto dal bonus per testarne i termini, e prelevare subito una piccola cifra per verificare i tempi e l’effettiva disponibilità del prelievo. È un investimento di qualche decina di euro che evita brutte sorprese su importi più consistenti.
Gioco responsabile: tutto quello che perdi quando esci dal sistema ADM
Il gioco responsabile non è una clausola di marketing. È un sistema di protezione che in Italia si appoggia al RUA, ai limiti di deposito obbligatori, alla vigilanza ADM e al foro legale italiano. Quando un giocatore esce dal circuito ADM e apre un conto su un operatore non AAMS, perde l’accesso a tutti e quattro questi strumenti, e non li riacquista automaticamente iscrivendosi a un altro operatore.
In concreto: un giocatore che si è autoescluso tramite RUA su un operatore ADM può ancora iscriversi e giocare su un operatore Curaçao o MGA. È una possibilità tecnica, non un’eccezione, e rende il RUA inefficace per il giocatore che attraversa il confine del circuito regolato. È il danno più grave del mercato non autorizzato, e non è risarcibile.
Il RUA e le novità del 2026: autoesclusione che funziona (solo dentro l’ADM)
Il RUA, Registro Unico degli Autoesclusi, è il pilastro del gioco responsabile italiano. Istituito nel 2018 da ADM, è operato sull’infrastruttura IT di Sogei e blocca l’accesso del giocatore a tutti i concessionari ADM, online e fisici, sul territorio italiano. L’autoesclusione a tempo determinato dura fino a 270 giorni e non è revocabile anticipatamente; quella a tempo indeterminato è permanente, con revoca possibile solo dopo almeno nove mesi.
Dal 1° febbraio 2026 il RUA ha aggiunto due modalità più fini: l’autoesclusione da un singolo concessionario e quella da una specifica categoria di gioco. È un passo avanti importante, perché riconosce che il giocatore non è un soggetto monolitico: può voler escludere se stesso da un operatore specifico (dove ha perso troppo) senza escludersi da tutto il circuito, o da una categoria specifica (per esempio il poker) senza escludersi dalle slot.
Queste novità non valgono per gli operatori non AAMS, che non sono connessi al RUA. Per un giocatore autoescluso che cerca di aggirare il blocco, un operatore Curaçao o MGA è una porta aperta. È un dato che non va giudicato moralmente: è un dato di funzionamento, e va letto come un avvertimento tecnico.
A chi chiedere aiuto: numeri verdi, terapia online e strumenti
Per chi ha un rapporto problematico con il gioco, le risorse italiane sono tre, e funzionano indipendentemente dal circuito su cui si gioca.
Il Numero Verde Nazionale per il Gioco d’Azzardo (TVNGA) è 800 55 88 22. È anonimo e gratuito, attivo dal lunedì al venerdì dalle 10:00 alle 16:00, ed è gestito dal Centro Nazionale Dipendenze e Doping dell’Istituto Superiore di Sanità. È il primo punto di contatto per chi vuole capire se il proprio rapporto con il gioco è diventato un problema, prima ancora di decidere di smettere.
Da giugno 2026 è attivo anche il Numero Verde Nazionale Unico Dipendenze 800 940 789, accessibile da rete fissa o cellulare, anonimo e gratuito, per tutte le forme di dipendenza inclusa quella da gioco d’azzardo. È un servizio più ampio, pensato per chi vive una situazione che non è solo gioco.
Gioca Responsabile è un servizio gratuito di terapia online promosso da FeDerSerD (Federazione Italiana degli Operatori dei Dipartimenti e dei Servizi delle Dipendenze). Offre percorsi di cura individuali e gruppi di auto mutuo aiuto, ed è una risorsa concreta per chi vuole intraprendere un percorso strutturato.
L’autoesclusione dal circuito ADM è accessibile direttamente dal portale ADM tramite SPID, ed è lo strumento tecnico che blocca l’accesso ai concessionari italiani. Non blocca l’accesso ai non AAMS, e va letto per quello che è: una protezione italiana, valida in Italia, e limitata al perimetro italiano.
Come abbiamo selezionato e valutato questi casinò
I dieci operatori di questa guida sono il risultato di una selezione basata su cinque fonti principali: CasinoItaliani.it, ADM.gov.it, Esports.gg, le pagine ufficiali degli operatori e recensioni indipendenti. Per ogni operatore, i dati sono stati incrociati con il registro dei concessionari ADM (per gli operatori italiani) e con la blacklist ADM (per gli operatori non AAMS), e con la documentazione pubblica dell’operatore stesso.
L’ordinamento non è ponderato numericamente. Non ci sono percentuali, punteggi o ranking algoritmici. L’ordine della tabella riflette la completezza delle informazioni disponibili: gli operatori con più dati pubblicati e verificabili sono elencati per primi, quelli con dati mancanti o non confermati sono collocati dopo. I criteri che hanno guidato la raccolta sono la completezza delle informazioni, la trasparenza dei termini del bonus, la presenza di una licenza estera verificabile e l’accettazione effettiva di MyBank.
Dove un dato non è stato confermato — bonus, wagering, free spins, deposito minimo, licenza — la cella rimane vuota. Non è una dimenticanza: è l’informazione. Una cella vuota dice al lettore che il dato non è verificabile con le fonti consultate, e che va verificato direttamente con l’operatore. Un dato inventato sarebbe stato peggio.
Casinò non AAMS e MyBank: cosa fare (e cosa no) con quello che hai letto
MyBank è un metodo di deposito solido: accredito immediato, zero commissioni nel 99% dei casi, nessuna registrazione aggiuntiva, dati che restano tra il giocatore e la sua banca. Su un casinò ADM è un’opzione comoda; su un operatore non AAMS è un ponte che porta gli stessi soldi su un conto estero, con la stessa facilità e le stesse tutele bancarie dalla parte del giocatore.
Ciò che cambia non è il metodo di pagamento, è il contesto. Sul circuito ADM, il deposito MyBank arriva su un operatore soggetto a RUA, limiti obbligatori, vigilanza ADM e foro italiano. Sul circuito non AAMS, lo stesso deposito arriva su un operatore che non è soggetto a nessuna di queste tutele, può essere DNS-bloccato in qualunque momento, e in caso di controversia risponde secondo le leggi della giurisdizione dove ha la licenza. La commissione risparmiata su MyBank non compensa questa differenza, né può farlo, perché la commissione non è mai stata il punto: il punto è la rete di sicurezza che il giocatore decide di attraversare.
Chi sceglie un operatore non AAMS con MyBank sa che cosa sta mettendo sul piatto, e sa perché. I numeri di questa guida — bonus, wagering, scadenze, tetti di prelievo, licenze — sono gli strumenti per farlo con cognizione, non con emozione. Il resto è una scelta personale, che spetta a chi mette i soldi, non a chi scrive la guida.
Domande frequenti sui casinò non AAMS con MyBank
È legale giocare nei casinò non AAMS in Italia nel 2026?
Per il giocatore non è prevista una sanzione penale specifica: la legge sanziona l’operatore che offre gioco senza concessione, non chi vi si iscrive. Il giocatore esce però dal perimetro ADM e perde le tutele associate: RUA, limiti obbligatori, vigilanza, foro italiano. È legale in senso stretto, ma si attraversa una rete di sicurezza.
Si possono prelevare le vincite con MyBank nei casinò non AAMS?
No, MyBank è un circuito in uscita dal conto corrente e supporta solo il deposito. I prelievi passano per un metodo alternativo, di solito il bonifico bancario tradizionale, con tempi da 1 a 3 giorni lavorativi e massimali che dipendono dall’operatore. È un limite strutturale, non una scelta del casinò.
Quali sono i rischi concreti di giocare su un sito senza licenza ADM?
I rischi concreti sono l’assenza di accesso al RUA, l’assenza di limiti di deposito obbligatori, il rischio di DNS blocking con i fondi sul conto estero, e il foro legale straniero in caso di controversia. Sono tutti documentabili, e tutti figli della stessa scelta: uscire dal circuito italiano.
Come funziona l’autoesclusione RUA e perché non protegge sui siti non AAMS?
Il RUA blocca l’accesso ai concessionari ADM in Italia. L’autoesclusione a tempo determinato dura fino a 270 giorni, quella indeterminata è permanente con revoca dopo 9 mesi. Dal 1° febbraio 2026 si aggiungono l’autoesclusione da singolo concessionario e da categoria di gioco. Gli operatori non AAMS non sono collegati al RUA, quindi il blocco non vale.
Quanto costano le commissioni di MyBank per depositare in un casinò online?
MyBank non applica commissioni proprie, e nel 99% dei casi le banche italiane non applicano costi aggiuntivi. Il costo, quando presente, dipende dalla banca del giocatore: alcune banche online o conti digitali possono prevedere condizioni specifiche sui bonifici istantanei. Il deposito è gratuito nella stragrande maggioranza dei casi.
Bonus senza deposito e free spins con MyBank: esistono davvero?
La risposta breve è no, almeno nella selezione di operatori analizzati. Nessuno dei sei casinò non AAMS recensiti offre un bonus senza deposito specificamente legato a MyBank. I free spins, invece, sono una costante: Stelario ne offre 250 distribuiti su tre depositi, Spinjo 300 su quattro depositi, Spin Samurai 75, Rollino arriva a 425 totali su quattro depositi. Sono numeri alti, ma sono sempre agganciati a un deposito, e quindi a un wagering.
Il mercato offre promozioni senza deposito in modo sporadico, spesso come ricompensa per un giocatore già attivo o come incentivo temporaneo per una nuova registrazione. L’unico operatore con bonus senza deposito documentato nel contesto italiano è Stake Italy, che però è un concessionario ADM (codice 16017), con 50 € senza deposito su slot Pragmatic, wagering 50× e scadenza di 2 giorni. Non è un’alternativa ai non AAMS: è la dimostrazione che il bonus senza deposito, in Italia, vive nel circuito regolato, non in quello offshore.
Per il giocatore che cerca un bonus senza deposito su un operatore non AAMS, il consiglio è verificare direttamente sulla pagina promozioni dell’operatore. Offerte di questo tipo, quando esistono, sono spesso limitate nel tempo e non compaiono nelle recensioni.
Mobile e app: si gioca da telefono o serve il computer?
La risposta è quasi sempre sì, si gioca da telefono. Il browser mobile di un casinò con licenza Curaçao o MGA offre oggi la stessa esperienza del desktop: catalogo completo, filtri per provider, ricerca per titolo, modalità demo, live casino. La differenza con l’app, quando esiste, è marginale sul piano del gameplay, e significativa solo sul piano della notifica push e dell’integrazione con il sistema operativo.
Per i concessionari ADM, l’app ha un vantaggio in più: integra i sistemi di autenticazione SPID e CIE, e consente di gestire i limiti di deposito, l’autoesclusione dal RUA e l’accesso ai servizi di gioco responsabile direttamente dall’app. È un vantaggio strutturale che il non AAMS non può offrire, perché non è collegato al RUA.
Pagamenti – casinononaams-affidabili.com
Contenuto creato dal team «casinononaams-affidabili.com»