Ricarica casinò con credito telefonico: come funziona davvero nel 2026
 Available in US
Dati aggiornati al 3 Novembre 2026 · Verificato contro il registro concessionari ADM e le condizioni pubblicate dai singoli operatori
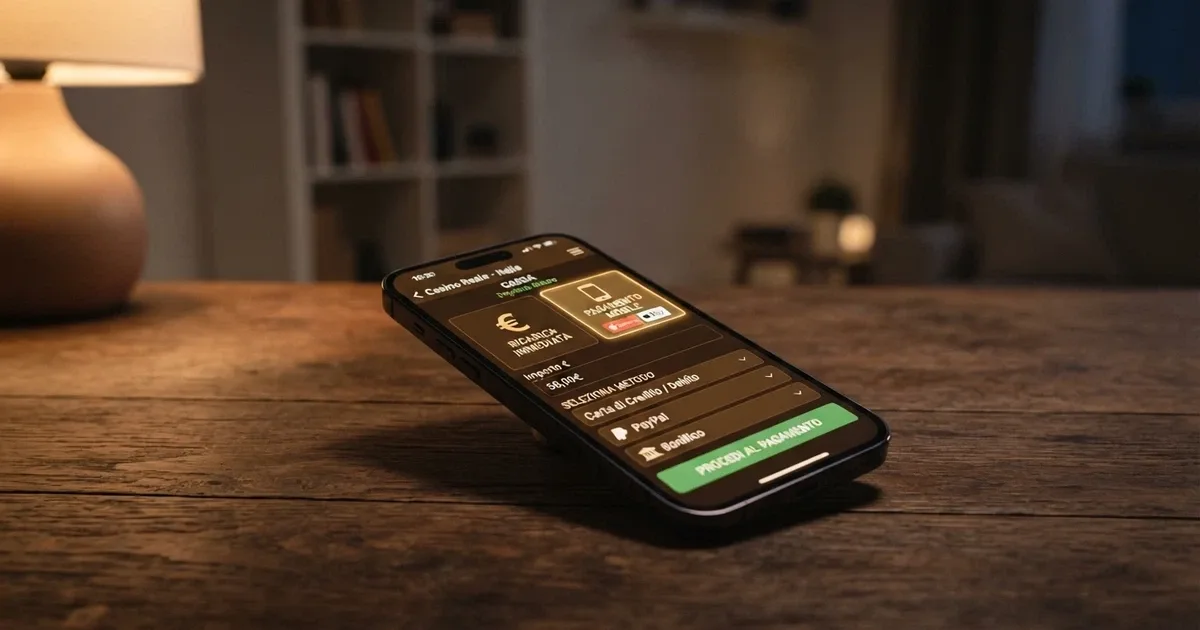
Il credito telefonico è un metodo di deposito spesso confuso e raramente supportato direttamente dai concessionari ADM. La ragione è semplice: è un’opzione di nicchia, con limiti di spesa molto bassi (circa €50 per operazione, massimo €250–300 mensili) imposti dall’operatore telefonico, e non permette l’incasso delle vincite sullo stesso canale. Questa guida spiega come funziona davvero il Direct Carrier Billing applicato ai casinò ADM, quali operatori lo accettano, e perché la carta di credito resta il metodo principale nel mercato regolamentato italiano.
Cos’è il deposito casinò con credito telefonico (e perché nel 2026 resta un metodo di nicchia)
Il deposito con credito telefonico è un modo per ricaricare il conto gioco di un casinò online scalando l’importo dal credito residuo della SIM, dalla bolletta telefonica o da un punto vendita ricariche. Tecnicamente si chiama Direct Carrier Billing (DCB): il giocatore autorizza l’addebito, l’operatore telefonico lo processa e l’importo arriva sul conto casinò in pochi secondi. A differenza di carta, bonifico o e-wallet, non serve un conto corrente né un IBAN.
Il punto è che questo meccanismo non è nato per il gioco d’azzardo. È nato per comprare contenuti digitali — un’app, un abbonamento streaming, un biglietto del treno — e la sua architettura lo tradisce quando lo si forza dentro un casinò. Tre limiti strutturali lo relegano a una nicchia: il tetto per operazione imposto dagli operatori telefonici (~€50), il tetto mensile (€250–300), e l’impossibilità di prelevare le vincite sullo stesso canale. Le vincite devono tornare su metodi tracciabili: bonifico, carta o e-wallet certificati. Il sistema è a senso unico, e chi cerca flessibilità si trova subito bloccato.
A questo si aggiunge il peso del contesto. Le carte coprono il 62% delle transazioni nei casinò online italiani, gli e-wallet il 28%, il bonifico il 10%. Il credito telefonico rientra in quel 10% di voce residuale, una quota composta in gran parte da Punti Vendita Ricariche e metodi alternativi. È un metodo che serve una fetta di pubblico precisa — chi non ha carta, chi vuole un tetto di spesa rigido, chi gioca piccoli importi — ma non è il metodo principale di nessun segmento di mercato.
Cosa significa davvero «credito telefonico» in un casinò online
Quando un casinò parla di «credito telefonico» può riferirsi a tre cose distinte. La prima è il credito residuo di una SIM ricaricabile: il giocatore ha acquistato una ricarica da €20 al tabaccaio, ne ha spesi €5 in chiamate, e i restanti €15 sono disponibili per un deposito casinò. La seconda è l’addebito diretto in bolletta: chi ha un abbonamento telefonico (TIM, Vodafone, WindTre) vede l’importo del deposito aggiunto alla fattura mensile. La terza sono i Punti Vendita Ricariche, i PVR: negozi fisici che, con il protocollo PACG 3.2 e il codice 17 («PVR contanti o strumenti di pagamento non tracciati»), permettono di ricaricare il conto gioco in contanti, con un limite settimanale di €100.
La distinzione non è accademica. Il credito residuo SIM è il canale che incontra il tetto PSD2 di €50 per operazione e €300 mensili, perché la Direttiva europea sui servizi di pagamento classifica il credito telefonico come micro-pagamento. L’addebito in bolletta segue regole simili ma con tetto leggermente più alto a seconda dell’operatore. I PVR, al contrario, non passano per il circuito telefonico e hanno regole proprie: dal 13 maggio 2026 scatterà l’obbligo di controllo informatizzato del limite settimanale di €100. Tre canali, tre normative, un’unica voce alla cassa.
In cosa si differenzia da un deposito classico (carta, bonifico, e-wallet)
Un deposito con credito telefonico si distingue da un deposito classico su quattro fronti. Il primo è il limite per transazione: mentre la carta su Sisal arriva fino a €10.000, il credito telefonico si ferma a ~€50. Un operatore ADM potrebbe accettare €100 con carta e limitare la ricarica via telefono a €50, senza contraddirsi.
Il secondo fronte è il prelievo: sul credito telefonico non si può prelevare. Le vincite devono essere liquidate tramite metodi che permettano l’identificazione certa del beneficiario, cioè bonifico, carta o e-wallet certificati. Questo è il punto che molti articoli di marketing sorvolano.
Il terzo è la condivisione di dati: con il credito telefonico non si inserisce un IBAN né un numero di carta, si autorizza un addebito sulla SIM. Il dato che transita è il codice fiscale associato alla SIM, che il sistema incrocia con quello del conto casinò. Se i due codici fiscali non corrispondono, la transazione è bloccata. L’illusione di anonimato si ferma qui.
Il quarto è la tracciabilità antiriciclaggio. L’incrocio del codice fiscale tra SIM e conto gioco serve esattamente a impedire che una SIM intestata a persona diversa dal titolare del conto casinò possa essere usata per riciclare fondi. La Direttiva PSD2, che consente il credito telefonico come mezzo di pagamento con operazioni ≤€50 e cumulo mensile ≤€300, richiede questa verifica.
A chi serve (e a chi non serve) il deposito via credito telefonico
Il profilo del giocatore a cui il credito telefonico serve è preciso. Serve a chi non ha carta di credito né conto corrente, una fetta di popolazione adulta ancora significativa in Italia, soprattutto tra i più giovani e tra chi ha scelto di non aprire un conto. Serve a chi vuole un tetto di spesa rigido, imposto dall’operatore telefonico, che non può essere aggirato né ritoccato in corsa. Il tetto mensile di €250–300 rende il metodo adatto al gioco ricreativo, a chi spende piccole cifre e in modo sporadico, non a chi punta a sessioni lunghe con budget elevati.
Non serve a chi ha bisogno di flessibilità, e qui la cosa è netta. Chi vuole depositare e prelevare sullo stesso metodo, chi punta a importi superiori a €50 per operazione, chi cerca prelievi rapidi, chi gestisce un bankroll variabile tra una sessione e l’altra, deve orientarsi su carta, e-wallet o bonifico. Il credito telefonico è uno strumento di precisione, non di versatilità.
Un aspetto che il marketing sorvola: il metodo attira chi cerca anonimato, ma il codice fiscale blocca i disallineamenti. Chi apre un conto casinò con un codice fiscale diverso da quello della SIM non può ricaricare via telefono. L’anonimato promesso dalla comunicazione di alcuni operatori non regge al primo tentativo.
Come funziona la ricarica con credito telefonico: dalla SIM al conto gioco
Il flusso operativo della ricarica con credito telefonico è più lineare di quanto la giurisprudenza tecnica lascerebbe pensare. Il giocatore apre la cassa del casinò, sceglie «credito telefonico» tra i metodi di deposito, inserisce l’importo (entro il tetto di ~€50), riceve una richiesta di conferma via SMS o notifica push, autorizza con autenticazione SCA (Strong Customer Authentication), e vede l’importo accreditato sul conto gioco entro pochi secondi. L’addebito arriva con la bolletta successiva o scala dal credito residuo della SIM.
Dietro questa semplicità c’è un’infrastruttura che merita due parole. Il Direct Carrier Billing utilizza protocolli API crittati tra l’operatore telefonico (TIM, Vodafone, WindTre, Iliad) e il gateway di pagamento del casinò. L’autenticazione SCA è obbligatoria per la PSD2: il giocatore deve confermare l’operazione con un secondo fattore, biometrico o via OTP. Il sistema incrocia il codice fiscale della SIM con quello del conto casinò: in caso di mancata corrispondenza, la transazione è bloccata. Non è un passaggio opzionale, è il cuore della conformità antiriciclaggio.
Il Direct Carrier Billing spiegato in chiaro
Il Direct Carrier Billing è un accordo tra l’operatore telefonico e un merchant (in questo caso, il casinò) per far pagare il cliente sulla bolletta telefonica invece che con un metodo di pagamento tradizionale. In Italia, gli operatori che supportano il DCB applicato al gioco sono i quattro principali: TIM, Vodafone, WindTre e Iliad. Il ruolo del gateway di pagamento è fare da intermediario tecnico tra operatore e casinò, traducendo la richiesta di addebito in una chiamata API standardizzata.
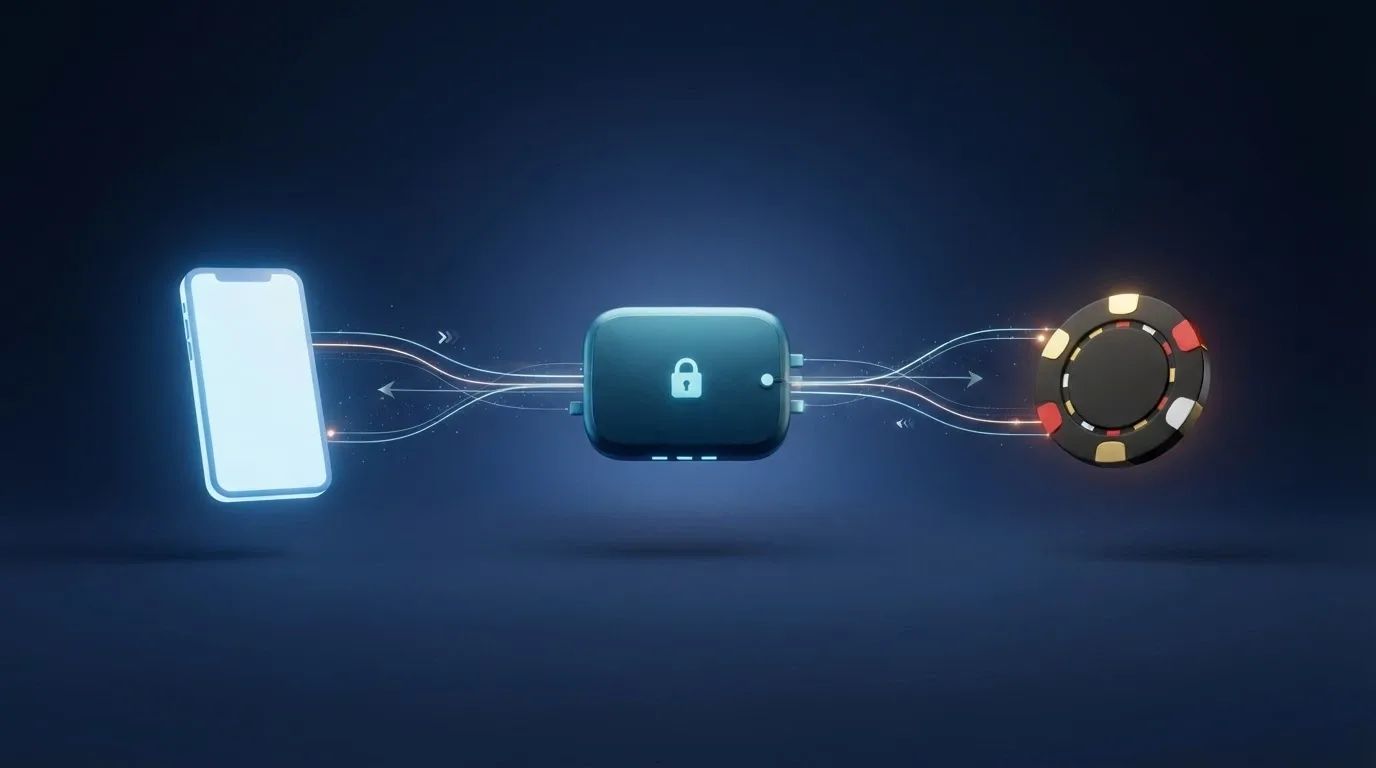
La sicurezza del flusso si regge su tre pilastri. Il primo è la crittografia: i protocolli API usati nel DCB sono crittati end-to-end, nessun intermediario legge l’importo o i dati in chiaro. Il secondo è l’autenticazione SCA, richiesta dalla PSD2: il giocatore deve dimostrare di essere il titolare della SIM con un secondo fattore. Il terzo è l’incrocio del codice fiscale: SIM e conto casinò devono essere intestati alla stessa persona.
La PSD2 consente il credito telefonico come mezzo di pagamento a condizione che il valore di ciascuna operazione non superi €50 e il complesso non ecceda i €300 mensili. Sono tetti europei, non italiani: valgono per ogni Stato membro. Questo significa che un giocatore italiano che usa il credito telefonico su un casinò ADM versa al massimo €50 per operazione e €300 al mese, anche se l’operatore telefonico o il casinò vorrebbero offrire di più.
La ricarica passo dopo passo: dall’SMS al saldo disponibile
La sequenza operativa che il giocatore vede è questa. Si apre la cassa del casinò, si seleziona «credito telefonico» o «Direct Carrier Billing» tra i metodi disponibili. Si sceglie l’importo, entro il tetto del concessionario (di solito €50 o meno). Il sistema invia una richiesta di conferma via SMS al numero associato al conto gioco. Il giocatore conferma con un tap o inserendo un codice OTP. L’importo viene accreditato sul conto gioco entro pochi secondi. L’addebito arriverà con la bolletta successiva (abbonamento) o scalando dal credito residuo (SIM ricaricabile).
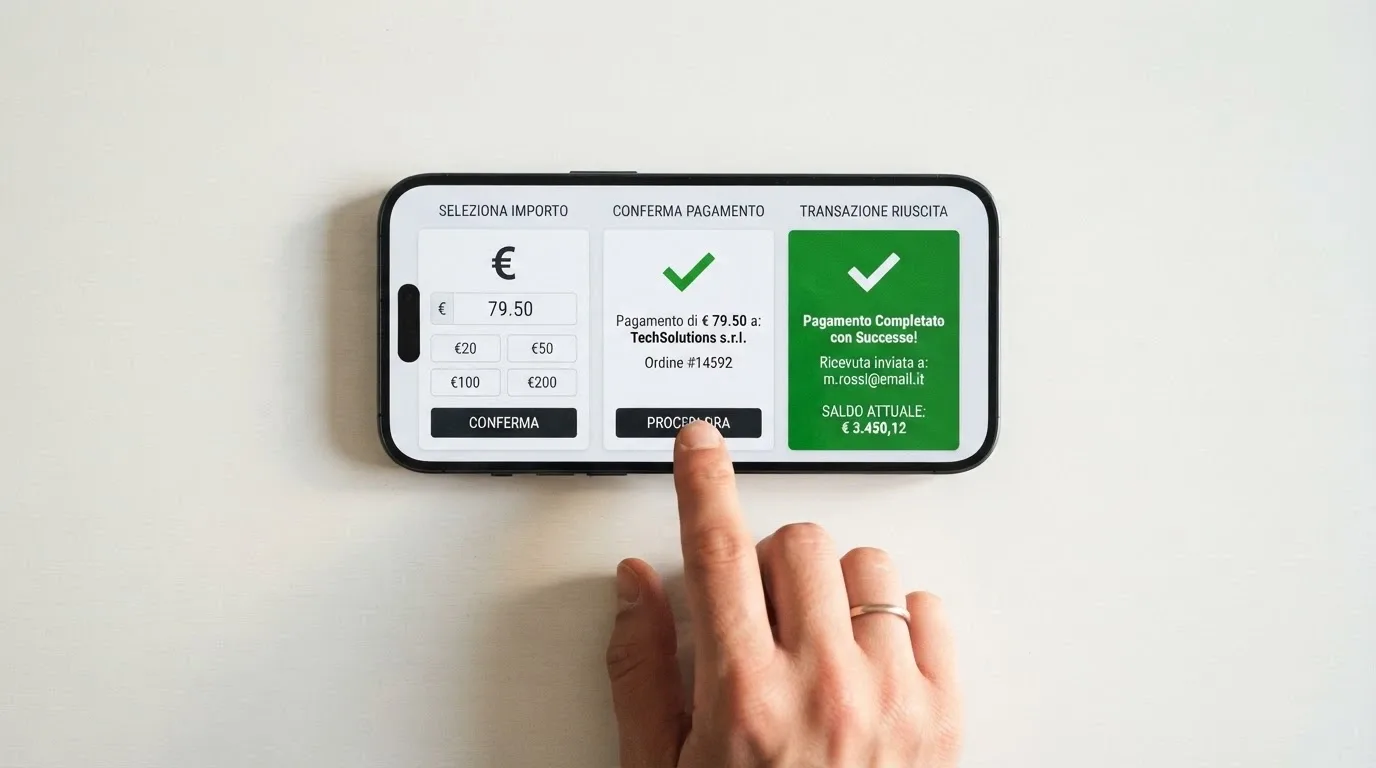
La conferma via SMS non è un dettaglio, è parte integrante del flusso di autenticazione SCA richiesto dalla PSD2. Senza quel passaggio, l’operazione non è conforme. Questo spiega perché l’esperienza è fluida su mobile, dove l’SMS arriva sullo stesso dispositivo, e più macchinosa su desktop, dove si deve passare dal computer al telefono.
L’accredito è immediato, e questo è un vantaggio che il metodo condivide con la carta. Ma l’immediatezza si ferma qui: il prelievo delle vincite va su un altro metodo, e lì i tempi cambiano radicalmente.
Deposito da mobile: perché lo schermo del telefono cambia tutto
Il credito telefonico nasce su mobile, e l’interfaccia della cassa dei concessionari ADM è pensata per lo schermo piccolo. Sisal, SNAI, LeoVegas, 888casino offrono app native per Android e iOS dove la selezione del metodo, l’inserimento dell’importo e la conferma SMS avvengono in pochi tap, senza dover passare dal browser del computer al telefono.
La differenza tra sito mobile e app nativa, in questo caso, è reale. L’app integra le API del DCB in modo più stretto: la richiesta di conferma arriva come notifica push, l’autenticazione biometrica (impronta o Face ID) sostituisce l’OTP, e il flusso si chiude senza uscire dall’app. Sul sito mobile via browser, l’esperienza è funzionale ma richiede un passaggio in più.
Per chi usa regolarmente il credito telefonico, l’app è la strada obbligata. Per chi lo usa una tantum o vuole provare, il sito mobile funziona.
I limiti imposti dagli operatori: quanto puoi versare davvero
I limiti reali che il giocatore incontra sono tre, e si sommano. Il primo è il tetto dell’operatore telefonico: circa €50 per operazione e un massimo mensile di €250–300, in accordo con AGCOM. Il secondo è il tetto PSD2: €50 per operazione, €300 mensili, valido per tutti i micro-pagamenti via telefono nell’Unione Europea. Il terzo è il limite PVR: €100 settimanali in contanti o strumenti non tracciati, introdotto dall’art. 13 comma 5 del D.Lgs. 41/2024.
Il risultato pratico è che chi ricarica via credito telefonico versa, nella migliore delle ipotesi, €50 alla volta e non supera i €250–300 al mese. Sono cifre pensate per il gioco ricreativo, non per chi vuole gestire un bankroll consistente. Il confronto con i limiti PVR di €100 settimanali in contanti, introdotto dal 13 maggio 2026, è impietoso: anche il canale «fisico» ha un tetto più alto di quello telefonico per chi gioca somme piccole e frequenti.
Cosa copre (e cosa non copre) il saldo del tuo conto gioco
Il saldo ricaricato via credito telefonico è utilizzabile su slot, tavoli e live casino, senza distinzione di tipologia di gioco. Non ci sono restrizioni ADM sul metodo di deposito per categoria di gioco: ciò che cambia è il saldo, non il gioco.
Quello che il saldo non copre è il prelievo sullo stesso canale. Le vincite devono essere incassate con bonifico, carta o e-wallet, e qui i tempi si allungano: bonifico 1–3 giorni lavorativi, carta 1–3 giorni, e-wallet 14–20 ore su operatori come Eurobet. Il giocatore che versa via telefono e vince €500 deve configurare un metodo di prelievo separato, e questo passaggio non è sempre immediato.
Un aspetto che confonde i nuovi iscritti è la distinzione tra saldo reale e saldo bonus. Su Sisal, per esempio, il Real Bonus ha wagering 1x spendibile su 18 slot selezionate, mentre il Fun Bonus segue regole diverse. Il credito telefonico versa sul saldo reale, non genera bonus, e questo è un vantaggio per chi preferisce giocare senza vincoli di wagering.
Carta di credito vs credito telefonico: perché la carta resta il re dei depositi nei casinò online
Le carte rappresentano il 62% delle transazioni nei casinò online Italia, seguite dagli e-wallet al 28% e dal bonifico al 10%. Il credito telefonico non compare nelle statistiche di testa. La ragione non è solo la quota di mercato: è la struttura del metodo. La carta permette di depositare e prelevare sullo stesso circuito, ha limiti alti (fino a €10.000 su Sisal per singola operazione), e accetta depositi minimi di €10–20 che aprono l’accesso a sessioni complete. Il credito telefonico no.
Non è una questione di qualità del servizio, è una questione di cosa un metodo di pagamento deve poter fare per un casinò. La carta lo fa. Il credito telefonico no, e il marketing che li mette sullo stesso piano è il primo indizio che la pagina che stai leggendo non sta confrontando le cose come stanno.
Tipi di carta accettati nei casinò ADM: Visa, Mastercard e Maestro
I concessionari ADM accettano un set di carte che ruota attorno a tre circuiti principali: Visa, Mastercard e Maestro. Visa e Mastercard sono lo standard universale, accettate da tutti i 10 operatori di questa guida. Maestro è l’alternativa su circuito bancomat, presente su SNAI e 888casino, meno diffusa sugli altri.
Le carte prepagate, a cominciare da PostePay, sono un ibrido che funziona come una carta di credito ma si ricarica come un conto. Sisal, SNAI, LeoVegas, PokerStars, StarCasinò e 888casino le accettano tutte. Per chi non ha una carta di credito «vera», PostePay è la porta d’ingresso più comune al deposito con carta nei casinò ADM.
La compatibilità con il singolo concessionario va verificata caso per caso, perché la lista dei circuiti accettati varia. Alcuni operatori escludono le carte di credito aziendali o quelle emesse in paesi extra-SEE.
Come funziona un deposito con carta di credito in un casinò online
Il flusso del deposito con carta è rodato da anni. Il giocatore apre la cassa, seleziona «carta di credito» o il circuito desiderato, inserisce numero, scadenza e CVV. Il sistema avvia l’autenticazione 3D Secure: una pagina dell’emittente della carta chiede un secondo fattore, di solito un codice OTP via SMS o un’autorizzazione tramite app bancaria. Una volta confermato, l’importo viene accreditato sul conto gioco in tempo reale.
Il trattamento dei dati della carta è regolato dallo standard PCI DSS, che impone la crittografia dei dati in transito e a riposo, l’accesso limitato ai sistemi che li memorizzano, e audit periodici. Il giocatore non vede nulla di tutto questo, ma è la ragione per cui una carta compromessa in un casinò non espone le altre transazioni.
Il deposito minimo con carta è generalmente €10 su Sisal, SNAI, 888casino ed Eurobet, €20 su PokerStars, Bet365 e GoldBet. Sono soglie accessibili, e permettono di testare un operatore con una cifra che non mette a rischio il bankroll.
Slot machine con carta di credito: si può (ed è la norma)
La carta di credito è il metodo di deposito predefinito per il gioco alle slot machine nei casinò ADM, e nessuna norma italiana la vieta o la limita per tipologia di gioco. Il giocatore versa con carta, gioca alle slot, e preleva con carta. È il flusso lineare che il mercato ha scelto come standard.
La ragione è duplice. La prima è che il deposito minimo di €10–20 permette sessioni accessibili anche con un bankroll ridotto, e le slot sono il gioco a basso costo per spin. La seconda è che il prelievo torna sullo stesso circuito, con tempi certi e nessun attrito operativo.
Sisal, con oltre 2.500 giochi e deposito minimo €10, è il caso esemplare di come un operatore strutturi l’offerta slot intorno alla carta. SNAI replica il modello con un deposito minimo €10 e un parco giochi comparabile. La carta è accettata da tutti i 10 operatori recensiti in questa guida come metodo di deposito primario, e le slot non fanno eccezione.
Credito telefonico o carta: cinque differenze che contano
Il confronto tra credito telefonico e carta si gioca su cinque dimensioni, e su nessuna delle cinque il credito telefonico vince.
La prima è il limite di deposito. Carta su Sisal arriva fino a €10.000 per operazione; credito telefonico si ferma a ~€50. La seconda è la possibilità di prelievo: la carta sì, il credito telefonico no, le vincite vanno su metodi tracciabili separati. La terza è la condivisione di dati: con il credito telefonico non si inserisce un IBAN né un numero di carta, ma il codice fiscale viene comunque incrociato, quindi l’anonimato è parziale. La quarta è la rapidità: l’accredito è immediato in entrambi i casi, ma il prelievo cambia tutto. La quinta è il controllo della spesa: con la carta il limite è autoimposto nell’area personale del concessionario; con il credito telefonico c’è il tetto rigido dell’operatore telefonico, che è un vincolo esterno, non una scelta del giocatore.
La sintesi è che la carta offre flessibilità, il credito telefonico offre costrizione. Per chi cerca flessibilità, la carta vince. Per chi cerca costrizione, il credito telefonico ha un senso, ma a un costo alto in termini di prelievo.
Il quadro legale ADM: cosa puoi e cosa non puoi fare con il credito telefonico
Il gioco online in Italia è regolato da un sistema di concessioni amministrate dall’ADM, l’Agenzia delle Dogane e dei Monopoli. A settembre 2025, ADM ha assegnato 52 concessioni a 46 operatori, in calo rispetto alle 93 domande del precedente bando. Una nuova concessione costa circa €7 milioni e ha durata nove anni, cifre che danno la misura dell’investimento richiesto per operare legalmente nel mercato italiano.
Il Decreto Legislativo 41/2024 ha riordinato il gioco a distanza, introducendo regole più severe su pubblicità, limiti di deposito e tracciabilità dei flussi. Il credito telefonico, in questo quadro, è un metodo ammesso ma vincolato: la PSD2 fissa i tetti europei, il D.Lgs. 41/2024 aggiunge i limiti PVR, e il protocollo PACG 3.2 classifica i canali di pagamento ammessi. Giocare su un sito senza concessione ADM è illegale, espone al blocco DNS degli ISP italiani, e non offre alcuna delle tutele previste dal sistema.
La cornice normativa: D.Lgs. 41/2024, PSD2 e il ruolo dell’ADM
| Quadro normativo | Limite per operazione | Limite periodico | Riferimento |
|---|---|---|---|
| D.Lgs. 41/2024 (PVR) | — | €100 settimanali in contanti o strumenti non tracciati | Art. 13, comma 5 |
| PSD2 (credito telefonico) | €50 | €300 mensili | Direttiva UE 2015/2366 |
| PACG 3.2 | — | — | Codice 17 «PVR contanti o strumenti di pagamento non tracciati» |
| ADM (blacklist) | — | — | Blocco DNS dei domini non autorizzati |
La tabella mostra come i tre quadri si sovrappongano. Il D.Lgs. 41/2024 fissa il limite PVR a €100 settimanali, applicato dal 13 maggio 2026 con controllo informatizzato obbligatorio. La PSD2 fissa i micro-pagamenti via telefono a €50 per operazione e €300 mensili. Il PACG 3.2 introduce il codice 17 per classificare i PVR contanti nel flusso dati verso ADM. La differenza tra concessionario ADM e operatore senza concessione è netta: il primo è iscritto al registro, connesso al RUA, soggetto ai limiti di deposito e supervisionato dall’autorità; il secondo è in blacklist, bloccato dai DNS, e non offre tutele.
Il nuovo limite di 100 euro settimanali sui PVR (dal 13 maggio 2026)
Il 13 maggio 2026 è la data che cambia il modo in cui i Punti Vendita Ricariche operano. Da quel giorno, ogni concessionario ADM deve attivare misure informatiche per il controllo del superamento del limite di €100 settimanali sulle ricariche in contanti. I test del meccanismo di controllo informatizzato sono partiti il 16 marzo 2026 in ambiente di test, e l’obbligo decorre dalla data indicata.
Il limite riguarda le ricariche in contanti o con strumenti non tracciati presso i PVR, una modalità di deposito che esiste da anni ma che il legislatore ha scelto di contingentare per ragioni antiriciclaggio. Non riguarda direttamente il credito telefonico, che è già vincolato dalla PSD2, ma è parte dello stesso impianto normativo che sta restringendo i canali di pagamento «opachi» nel gioco online.
La prima verifica sul campo ha prodotto risultati che confermano l’utilità del provvedimento. ADM ha rilevato violazioni del limite da parte di alcuni PVR, richiamando i concessionari al rispetto della normativa con applicabilità delle sanzioni ex art. 64 commi 1 e 4 del D.Lgs. 231/2007. La nota del Direttore area giochi ADM, Mario Lollobrigida, è esplicita: «Sono pervenute segnalazioni in merito alla violazione, da parte di alcuni punti vendita ricariche, facenti capo a diversi concessionari, del limite settimanale di ricarica dei conti di gioco, previsto dall’articolo 13, comma 5, terzo periodo, del decreto legislativo 25 marzo 2024». Il messaggio è che il limite non è teorico: ADM verifica e sanziona.
Fuori dal perimetro ADM: a cosa rinunci quando giochi su un sito senza concessione
Giocare su un sito senza concessione ADM è illegale ai sensi della Legge 401/1989 sul gioco illegale, e l’esperienza del giocatore è radicalmente diversa da quella su un concessionario. La prima differenza è l’assenza di connessione al RUA: gli operatori non ADM non sono collegati al Registro Unico degli Autoesclusi, quindi un giocatore che si è autoescluso può continuare ad accedere e a depositare su quei siti. La protezione che lo Stato italiano garantisce, in altre parole, si ferma al perimetro ADM.
La seconda differenza è l’assenza di limiti obbligatori. I limiti di deposito, spesa e tempo di gioco sono imposti solo ai concessionari ADM, e solo loro sono tenuti a offrire strumenti di autolimitazione nell’area personale. Su un sito offshore, il giocatore può depositare quanto vuole, quando vuole, senza alcun intervento dell’operatore.
La terza differenza è la tutela legale. In caso di controversia su un pagamento, un bonus non erogato, o una vincita non pagata, il giocatore su un sito ADM può rivolgersi all’ADM stessa e, in ultima istanza, all’autorità giudiziaria italiana. Su un sito senza concessione, la giurisdizione è quella del paese dove ha sede l’operatore, e l’azione legale diventa spesso impraticabile.
L’ADM mantiene una blacklist di domini non autorizzati e gli ISP italiani applicano il blocco DNS. Il blocco è aggirabile (VPN, DNS alternativi, mirror), e questo è il punto su cui il marketing dei siti offshore fa leva. Aggirare un blocco non lo rende legale, e l’eventuale controversia resta fuori dalla portata del giocatore.
Gioco responsabile: gli strumenti che proteggono il tuo credito e il tuo tempo
Il sistema ADM offre al giocatore strumenti concreti di autotutela, e il credito telefonico non li disattiva. Al contrario, i vincoli dell’operatore telefonico (€50/€250–300) si sommano ai limiti autoimposti dal giocatore, creando un doppio livello di controllo che, per chi è a rischio, è un argine in più.
I concessionari ADM sono obbligati a offrire limiti di deposito, spesa e tempo di gioco impostabili dal giocatore nell’area personale. Il RUA, Registro Unico degli Autoesclusi, operativo dal 2018, blocca l’accesso a tutte le piattaforme ADM online e ai locali fisici. Dal 1° febbraio 2026 il RUA ha introdotto modalità di autoesclusione parziale che permettono un controllo più granulare.
Impostare limiti di deposito (anche sul credito telefonico)
In sede di registrazione il giocatore è tenuto a stabilire un limite di deposito settimanale che non può superare i €10. È un punto di partenza, non un tetto massimo: il giocatore può alzare il limite in un secondo momento dall’area personale, ma la procedura prevede un’attesa e una conferma esplicita per evitare decisioni impulsive.
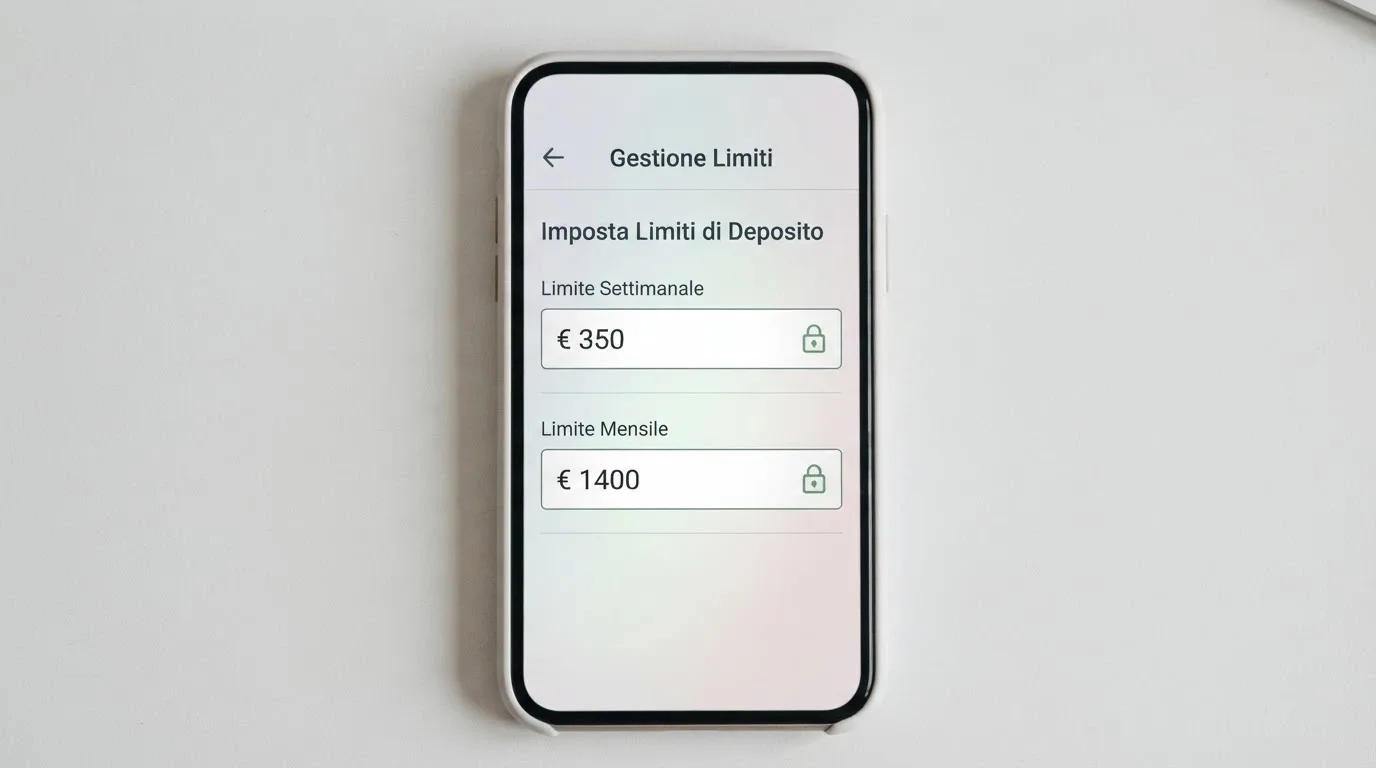
I limiti di deposito, spesa e tempo di gioco sono modificabili nell’area personale del concessionario, in qualsiasi momento. La modifica al rialzo, in genere, richiede un’attesa di 24–72 ore prima di diventare effettiva, proprio per scoraggiare l’aumento d’impulso. La modifica al ribasso è invece immediata.
Sul credito telefonico, il limite autoimposto dal giocatore si combina con il tetto dell’operatore telefonico (~€50 per operazione, €250–300 mensili). Se il limite autoimposto è €50 a settimana e il tetto dell’operatore è €50 per operazione, il giocatore può effettuare una sola ricarica a settimana. È un caso in cui la rigidità del metodo lavora a favore del controllo della spesa.
Autoesclusione RUA e auto-sospensione: cosa offre il sistema italiano nel 2026
Dal 1° febbraio 2026 il RUA consente tre modalità di autoesclusione, oltre al blocco totale che esisteva dal 2018. La prima è l’autoesclusione trasversale, che blocca l’accesso a tutti i concessionari ADM online e ai locali fisici. La seconda è l’autoesclusione da un singolo concessionario, per chi vuole interrompere il rapporto con un operatore specifico mantenendo l’accesso agli altri. La terza è l’autoesclusione da una singola categoria di gioco, per chi vuole smettere di giocare alle slot ma continuare con le scommesse sportive, o viceversa.
L’autoesclusione a tempo determinato può durare da 30 fino a 270 giorni. Quella a tempo indeterminato è revocabile dopo almeno 9 mesi dalla richiesta, un periodo che impedisce revoche d’impulso. L’accesso al RUA richiede credenziali SPID, il sistema di identità digitale della PA italiana. Senza SPID, la richiesta di autoesclusione va inoltrata a un concessionario, che la trasmette ad ADM.
La granularità introdotta nel 2026 è un passo avanti reale. Prima del 1° febbraio, l’unica opzione era il blocco totale, troppo drastico per molti giocatori. Adesso, chi sente di avere un problema con un singolo operatore o con una singola categoria può intervenire chirurgicamente.
Riconoscere i segnali di un rapporto problematico con il gioco
I segnali di un rapporto problematico con il gioco sono noti e ripetuti, e vale la pena elencarli perché la loro individuazione precoce è la forma più efficace di prevenzione. Ricariche frequenti e sempre più alte, inseguimento delle perdite (l’idea di dover «recuperare» quanto perso con un’altra giocata), tempo di gioco che supera le ore previste, pensiero costante rivolto al gioco anche quando non si sta giocando, irritabilità quando si cerca di smettere.
L’autovalutazione è il primo passo. Diversi test online, disponibili anche sul sito ADM, permettono di capire se il proprio comportamento rientra nella zona di rischio. Se la risposta è sì, il passo successivo è chiedere aiuto. Le risorse disponibili in Italia includono i SERT (Servizi per le Dipendenze Patologiche) delle ASL locali, che offrono percorsi di presa in carico gratuiti, e il portale ADM per informazioni aggiornate su RUA e strumenti di tutela.
Non esiste una «hotline unica» nazionale specificamente dedicata al disturbo da gioco d’azzardo con numero verde sempre attivo che possa essere citata in modo verificato; le linee di aiuto variano per regione e per ASL. La via più sicura è contattare il SERT della propria zona o consultare il portale ADM per i riferimenti aggiornati. Riconoscere il problema è la condizione per uscirne.
I 10 casinò ADM di riferimento nel 2026: chi accetta il credito telefonico e chi no
| Concessionario | Bonus benvenuto | Giri gratis | Wagering | Validità bonus |
|---|---|---|---|---|
| Sisal | Fino a €5.100 (€5.000 Salva il Bottino + €100 bonus reale) | Inclusi nel pacchetto | Real Bonus 1x; Fun Bonus variabile | 7 giorni |
| SNAI | 1.000€ senza deposito + 200% fino a 2.000€ | 9 giri ruota | 40x primo deposito; 60x credito free | 7 giorni prima ricarica; 2 giorni bonus gratuito |
| LeoVegas | 100% fino a 1.500€ | 300 (100 alla registrazione SPID + 200 sul deposito) | 35x importo depositato | 14 giorni deposito; 7 giorni sblocco |
| PokerStars | 300% fino a €300 in Fun Bonus | — | 40x | 7 giorni |
| StarCasinò | 50 free spins senza deposito + fino a €100 bonus + cashback fino a €2.000 | 50 su The Dog House Megaways 1000 | 10x vincite free spin | 3 giorni per i FS |
| 888casino | Fino a 1.000€ + 50€ + 50 free spin senza deposito | 50 senza deposito | 40x | — |
| Bet365 | 100% fino a 2.000€ | 500 | 35x | — |
| Netbet | Fino a 2.000€ cashback + 200 free spin + 42€ alla creazione account | 200 su Book of Dead e titoli Play’n GO | 10x | 3 giorni |
| GoldBet | 5.050€ + 250€ PlayBonus extra | Inclusi nel PlayBonus | 40x (stima) | — |
| Eurobet | 32€ subito + 500€ Fun Bonus + fino a 1.000€ | — | 35x | — |
La tabella copre i dieci operatori del panel su bonus, giri gratis, wagering e validità. Le celle vuote (em dash) indicano dati che la ricerca non ha restituito in modo verificabile per questo operatore. La scelta del metodo di deposito, credito telefonico incluso, è un passaggio successivo da verificare nella cassa del concessionario.
Sisal
Sisal è l’operatore storico del gioco italiano, fondata nel 1946, con concessione ADM GAD 15155. Il catalogo supera i 2.500 giochi, e i metodi di deposito accettati includono carta di credito, PostePay, PayPal, Skrill, Neteller, bonifico, SisalPay; il deposito minimo è €10, il massimo €10.000.
Il bonus benvenuto arriva fino a €5.100, composto da €5.000 Salva il Bottino e €100 di bonus reale, con deposito minimo di €20. Il Real Bonus ha wagering 1x ed è spendibile su 18 slot selezionate, una condizione favorevole rispetto alla media del mercato. I fornitori includono NetEnt, Play’n GO, Playtech, Pragmatic Play, Capecod e Novomatic.
La verifica del credito telefonico va fatta nella cassa del concessionario: Sisal offre una pluralità di metodi che lo rende un candidato naturale, ma la disponibilità effettiva del DCB va confermata al momento del deposito. Con una gamma di metodi di pagamento tra le più complete del mercato e un bonus reale dal wagering contenuto, Sisal si conferma uno dei pilastri del gioco legale in Italia.
SNAI
SNAI, brand di Snaitech S.p.A., è operativo dal 1990 e offre uno dei bonus senza deposito più generosi del panel: 1.000€ senza deposito più 200% fino a 2.000€ sul primo deposito. Il bonus senza deposito ha un wagering di 60x, quello sul primo deposito 40x. La validità è stretta: 7 giorni per la prima ricarica, 2 giorni per il bonus gratuito. I fornitori includono Capecod, NetEnt, Novomatic, Playtech e Skywind.
I metodi di deposito sono dieci: Visa, Mastercard, Maestro, PostePay, PayPal, Skrill, Neteller, bonifico, Snaipay, voucher. Il deposito minimo è €10. L’app è disponibile su iOS e Android.
Il pacchetto SNAI è il più generoso in valore assoluto, ma il wagering 60x sul bonus senza deposito e la validità di 2 giorni lo rendono adatto a chi ha esperienza e sa di poter rispettare i tempi. Per il credito telefonico, la verifica nella cassa è d’obbligo: SNAI non lo annuncia esplicitamente tra i metodi listati, e la presenza effettiva va confermata.
LeoVegas
LeoVegas è il brand mobile-first del panel, con app dedicate per Android e iOS. Il bonus è 100% fino a 1.500€ più 300 giri gratis, di cui 100 alla registrazione con SPID e 200 sul deposito. Il wagering è 35x sull’importo depositato con saldo reale, e la validità è 14 giorni per il deposito, 7 giorni per sbloccare il bonus.
I metodi di deposito sono nove: Visa, Mastercard, PostePay, PayPal, Skrill, Neteller, Apple Pay, Paysafecard, OnShop, bonifico tramite Trustly. Il deposito minimo è €10. La gamma include Apple Pay, che è un vantaggio per chi usa l’ecosistema iOS.
Per chi gioca da smartphone e cerca un operatore ottimizzato per il mobile, LeoVegas è la scelta naturale. Il bonus è competitivo sul wagering (35x è nella fascia bassa del mercato), e la presenza dell’app dedicata rende l’esperienza fluida.
PokerStars
PokerStars, brand del gruppo Flutter, offre un bonus dal moltiplicatore aggressivo: 300% fino a €300 in Fun Bonus sul primo deposito, con deposito minimo €20 e wagering 40x. La validità è 7 giorni. I free spin non sono inclusi nel pacchetto principale, un’assenza da segnalare.
I metodi di deposito sono dodici: Visa, Mastercard, Maestro, PostePay, Apple Pay, PayPal, Skrill, Neteller, Paysafecard, MyBank, Punto Vendita, voucher epay. La presenza del Punto Vendita è rilevante per chi usa i PVR, e il voucher epay amplia le opzioni di ricarica alternative.
Il 300% è il moltiplicatore più alto del panel, ma il Fun Bonus (non Real Bonus) ha condizioni di spendibilità diverse dal saldo reale. Per chi cerca il moltiplicatore più alto e accetta di giocare con saldo bonus, PokerStars è l’opzione. L’app è disponibile su iOS e Android.
StarCasinò
StarCasinò, brand del Betsson Group, è l’operatore con i free spin senza deposito dal wagering più basso del panel: 50 free spins senza deposito su The Dog House Megaways 1000, validi 3 giorni, con wagering 10x sulle vincite. Il pacchetto si completa con fino a €100 di bonus gratis e un cashback slot fino a €2.000 (50% sulla perdita netta).
I metodi di deposito sono otto: Visa, Mastercard, PostePay, PayPal, Skrill, Apple Pay, Google Pay, MyBank. Il deposito minimo non è specificato nelle fonti consultate. Il bonus si attiva con registrazione SPID.
Il wagering 10x sui free spin è il punto forte: è meno della metà del wagering standard del mercato. Per chi cerca un bonus senza deposito con condizioni sostenibili, StarCasinò è la proposta più equilibrata. Per il credito telefonico, la verifica in cassa è d’obbligo.
888casino
888casino opera con licenza ADM n° 16027. Il bonus arriva fino a 1.000€ sulla prima ricarica più 50€ e 50 free spin senza deposito. Il deposito minimo è €10, il massimo €10.000, il wagering è 40x. I metodi accettati sono Visa, Mastercard, Maestro, bonifico, PayPal, Skrill, Paysafecard, Neteller. L’app è disponibile su iOS e Android.
Fonti di settore indicano che il deposito via credito telefonico è disponibile su alcuni concessionari ADM, sebbene non sia uno standard di mercato. Si tratta di un brand internazionale con licenza ADM che offre un’esperienza consolidata, che consigliamo di testare direttamente nella cassa per confermare la compatibilità con il credito telefonico.
Bet365
Bet365 è il colosso globale del betting, con una presenza anche nel casinò ADM italiano. Il bonus è 100% fino a 2.000€ più 500 giri gratis, con deposito minimo €20 e wagering 35x. La validità del bonus e i metodi di pagamento specifici non sono specificati nelle fonti consultate, un punto che va verificato direttamente sul sito.
Bet365 è tra i concessionari ADM per scommesse e casinò, ma il confronto con gli altri operatori del panel è limitato dalla carenza di dati su metodi e validità. Il colosso globale del betting è presente nel panorama ADM, pur mancando di dati specifici sui metodi accettati, che consigliamo di verificare preventivamente sul sito ufficiale.
Netbet
Netbet offre un pacchetto dal profilo originale: fino a 2.000€ di cashback, 200 free spin e 42€ alla creazione dell’account, con wagering 10x e validità 3 giorni. I free spin sono su Book of Dead, Gemix 100, Fire Joker, Rise of Olympus e altri titoli Play’n GO. I fornitori includono Play’n GO.
Il wagering 10x è il più basso del panel insieme a StarCasinò, e il cashback del 50% sulla perdita netta fino a €2.000 è una rete di sicurezza che pochi operatori offrono a queste condizioni. La validità di 3 giorni è stretta, e va gestita con sessioni concentrate.
I metodi di deposito non sono specificati nelle fonti consultate. L’app è disponibile su iOS. Per chi cerca il wagering più basso del panel e accetta la pressione di 3 giorni, Netbet è un’opzione da considerare.
GoldBet
GoldBet, parte del gruppo Lottomatica, offre il pacchetto benvenuto più corposo del panel: 5.050€ più 250€ PlayBonus extra, con deposito minimo €20 e wagering stimato 40x. I free spin sono inclusi nel PlayBonus ma il numero esatto non è specificato. I metodi di pagamento e la validità del bonus non sono riportati nelle fonti consultate.
Il valore nominale di 5.050€ è il più alto del panel, ma il wagering 40x e l’incertezza sulle condizioni di spendibilità del Fun Bonus richiedono una lettura attenta. Per chi cerca il bonus dal valore nominale più alto, GoldBet è la prima scelta da verificare; per chi cerca condizioni trasparenti, operatori con dati più completi sono preferibili.
Eurobet
Eurobet offre un bonus d’ingresso frazionato: 32€ subito, 500€ Fun Bonus e fino a 1.000€ aggiuntivi, con wagering 35x e deposito minimo €10. I tempi di prelievo sono un punto di forza: e-wallet in 14–20 ore, carta in 1–3 giorni. I metodi di pagamento e i free spin non sono specificati nelle fonti consultate.
La struttura del bonus (una parte immediata, una parte in Fun Bonus, una parte variabile) è meno lineare di quella degli altri operatori, ma il prelievo rapido sugli e-wallet compensa. Per chi privilegia la velocità di incasso, Eurobet è un’opzione concreta. Per il credito telefonico, la verifica in cassa è d’obbligo.
Come abbiamo selezionato e valutato i casinò di questa guida
Il panel di partenza è composto da 52 concessioni assegnate a 46 operatori nel settembre 2025 dall’ADM, in calo rispetto alle 93 domande del precedente bando. Una nuova concessione costa circa €7 milioni e ha durata nove anni, cifre che filtrano l’universo degli operatori a chi ha la solidità finanziaria per restare nel mercato.
La selezione dei dieci operatori di questa guida è avvenuta incrociando due criteri: la quota di mercato e la pertinenza al tema credito telefonico e carta di credito. Sisal, SNAI, LeoVegas, 888casino e PokerStars sono brand con peso specifico sul mercato italiano e offrono (o dovrebbero offrire) la pluralità di metodi di deposito coerente con l’argomento. StarCasinò, Netbet, GoldBet, Eurobet e Bet365 completano il panel con brand che hanno tutti la concessione ADM verificabile e offrono condizioni di bonus differenziate.
I criteri di valutazione sono quattro: licenza ADM verificabile (controllo incrociato con il registro pubblico e il sito del concessionario), bonus e condizioni (wagering, validità, free spin), metodi di pagamento accettati, e limiti di deposito. Il confronto con la blacklist ADM ha escluso preventivamente gli operatori non autorizzati, che non rientrano nel perimetro di questa guida.
La verifica del credito telefonico nella cassa di ciascun operatore è il punto che la ricerca non ha potuto chiudere per tutti i dieci, e che va completato direttamente sul sito. 888casino risulta tra i concessionari ADM che supportano il DCB; per gli altri, la presenza effettiva va confermata al momento del deposito.
Credito telefonico o carta: quale metodo di deposito conviene scegliere nel 2026
La scelta tra credito telefonico e carta di credito non è una questione di qualità, è una questione di profilo. I due metodi rispondono a esigenze opposte, e usarli come alternative dirette è l’errore che porta il giocatore a scegliere il metodo sbagliato per il proprio caso.
Il credito telefonico conviene a chi ricarica poco e spesso, vuole un tetto di spesa rigido che non può aggirare, e non ha (o non vuole usare) carta di credito o conto corrente. Il limite di ~€50 per operazione e di €250–300 mensili imposti dall’operatore telefonico sono un vincolo esterno, non una scelta del giocatore, e per chi è a rischio di sovrappesare il budget sono un argine utile. Il costo è l’impossibilità di prelevare sullo stesso canale, e la necessità di configurare un metodo separato per le vincite.
La carta di credito conviene a chi vuole flessibilità: depositare e prelevare sullo stesso circuito, gestire un bankroll variabile, e accedere a importi più alti. Il limite è autoimposto nell’area personale, e il giocatore lo controlla direttamente. Su Sisal, il deposito arriva fino a €10.000 per operazione, e il prelievo torna sulla stessa carta. La carta copre il 62% delle transazioni nei casinò online italiani, e il motivo non è la tradizione, è la struttura del metodo.
I due metodi non si escludono a vicenda. Un giocatore può usare il credito telefonico per le sessioni di controllo e la carta per le sessioni principali, sfruttando i vantaggi di ciascuno. Il criterio guida è la domanda: in questa sessione, mi serve più controllo o più flessibilità? Se la risposta è controllo, il telefono. Se la risposta è flessibilità, la carta. Se la risposta è entrambe, si possono usare entrambi, e non c’è ragione di non farlo.
Domande frequenti sulla ricarica casinò con credito telefonico
È possibile prelevare le vincite sul credito telefonico?
No. Il deposito via credito telefonico è un sistema a senso unico: le vincite devono essere liquidate tramite bonifico, carta o e-wallet certificato. È una conseguenza delle norme antiriciclaggio, che richiedono l’identificazione certa del beneficiario per i prelievi. Il giocatore che versa via telefono deve configurare un metodo di prelievo separato, di solito al momento della prima richiesta di incasso.
Quale operatore telefonico (TIM, Vodafone, WindTre, Iliad) supporta i pagamenti nei casinò online?
I quattro principali operatori italiani, TIM, Vodafone, WindTre e Iliad, supportano il Direct Carrier Billing applicato al gioco, secondo fonti di settore. Il supporto effettivo dipende dal singolo concessionario: non tutti i casinò ADM offrono il credito telefonico nella propria cassa, anche se l’operatore telefonico lo consente. La verifica va fatta al momento del deposito, consultando la lista dei metodi accettati dal concessionario scelto.
Il deposito con credito telefonico è sicuro e legale in Italia?
Sì, a condizione che il casinò sia un concessionario ADM con regolare concessione. Il flusso del Direct Carrier Billing utilizza protocolli API crittati e autenticazione SCA, come richiesto dalla PSD2. L’incrocio del codice fiscale tra SIM e conto casinò garantisce la tracciabilità antiriciclaggio. Su un sito senza concessione ADM, il metodo è tecnicamente disponibile ma espone il giocatore ai rischi di un operatore fuori dal perimetro di tutela.
Cosa cambia con il nuovo limite di 100 euro settimanali sui PVR dal 13 maggio 2026?
Dal 13 maggio 2026 ogni concessionario ADM deve attivare misure informatiche per il controllo del limite di €100 settimanali sulle ricariche in contanti o con strumenti non tracciati presso i Punti Vendita Ricariche. I test del meccanismo sono partiti il 16 marzo 2026 in ambiente di test. ADM ha già rilevato violazioni da parte di alcuni PVR e richiamato i concessionari al rispetto della normativa, con applicabilità delle sanzioni previste dal D.Lgs. 231/2007.
Quali casinò ADM accettano il deposito con credito telefonico nel 2026?
Fonti di settore indicano 888casino tra i concessionari ADM che supportano il credito telefonico. Per gli altri operatori del panel, la disponibilità effettiva del DCB va verificata nella cassa del singolo concessionario al momento del deposito. La ricerca non ha fornito una lista esaustiva di tutti gli operatori ADM che offrono il metodo, e la disponibilità effettiva del credito telefonico va verificata nella cassa del singolo concessionario al momento del deposito.
Qual è il limite massimo di deposito con il credito telefonico in un casinò ADM?
Il limite per operazione è di circa €50, imposto dagli operatori telefonici in accordo con AGCOM e coincidente con il tetto PSD2 per i micro-pagamenti. Il tetto mensile è di €250–300. Questi limiti sono esterni al casinò: derivano dall’operatore telefonico e dalla normativa europea, e si applicano indipendentemente dai limiti di deposito autoimposti dal giocatore nell’area personale del concessionario. Il risultato è che il credito telefonico è strutturalmente orientato al gioco ricreativo con importi contenuti.
Pagamenti – casinononaams-affidabili.com
Contenuto creato dal team «casinononaams-affidabili.com»